SG.hu·
A világ összes pénze sem elég az MI-verseny finanszírozására
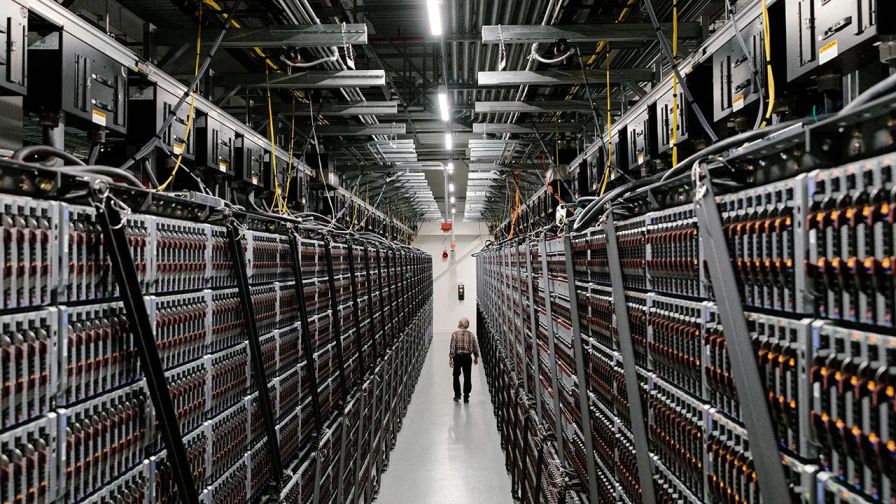
A mesterséges intelligenciával foglalkozó vállalatok több száz milliárd dollárt vettek kölcsön, új részvényeket bocsátottak ki, és újszerű, potenciálisan kockázatos finanszírozási módszereket dolgoztak ki. Az informatika történetének legnagyobb fogadása egyre csak halmozódik, mi pedig valamennyien az MI-cégekkel együtt utazunk ezen a hullámvasúton.
A technológiai vállalatok példátlan pénzszerzési versenybe kezdtek, hogy finanszírozni tudják az MI működtetéséhez szükséges adatközpontokat, számítógépes chipeket, technológiákat és berendezéseket. Ez a fellendülés annyira költséges, hogy még a Szilícium-völgy óriásvállalatai is súlyos pénzügyi veszteségeket szenvednek el, a cégek pedig versenyt futnak egymással azért, hogy valakitől pénzt szerezzenek vagy kölcsönözzenek a következő években várhatóan 10 billió dollárra rúgó, MI-hez kapcsolódó kiadások finanszírozására.
Hétfőn három megdöbbentő adat látott napvilágot, amelyek jól érzékeltetik, milyen léptékű pénzszerzési roham indult az MI-iparágban. A Claude chatbotot fejlesztő Anthropic megindította a visszaszámlálást ahhoz, ami várhatóan a történelem legnagyobb nyilvános részvénykibocsátása lesz, és a becslések szerint 100 milliárd dollár értékben értékesít majd részvényeket. A vállalat azonban a tőzsdei bevezetéshez benyújtott dokumentumaiban arra figyelmeztetett, hogy ez csupán az első részlet lesz abból a pénzből, amelyre az MI-vel kapcsolatos ambíciói megvalósításához szüksége van. „Arra számítunk, hogy a belátható jövőben jelentős és egyre növekvő beruházásokat hajtunk végre” - közölte az Anthropic a tőzsdei bevezetéshez készített dokumentumában.
Ugyanezen a napon a Meta bejelentette, hogy akár 95 milliárd dollár értékben is új részvényeket bocsáthat ki, miután néhány nappal korábban elismerte, hogy nehézségekkel küzd a versenyben olyan más MI-fejlesztőkkel szemben, amelyek szintén a befektetőktől próbálnak pénzt szerezni. Elon Musk SpaceX nevű vállalata pedig kevesebb mint öt hónappal azután, hogy végrehajtotta az eddigi legnagyobb nyilvános részvénykibocsátást, egy összetett, 40 milliárd dolláros hitelügyletet véglegesített az MI-hez szükséges chipek és berendezések megvásárlásának finanszírozására.
Hogyan lehetne összefoglalni az MI-vállalatok jelenlegi hozzáállását? „Ahogy csak lehet, szerezz pénzt” - mondta Matt Orton, a Raymond James Investment Management befektetési társaság vezető piaci stratégája az MI-vállalatok pénzszerzési törekvéseiről. „Mindenkinek még többre lesz szüksége.” A Wall Street és a világgazdaság meghatározó szereplői most kezdik felismerni, hogy nem minden vállalat lesz képes előteremteni azt a pénzt, amelyre szüksége van ahhoz, hogy résztvevő maradjon az MI-versenyben. A világgazdaság és szinte mindenki személyes pénzügyi helyzete összefonódik az MI fellendülésének kimenetelével és az ezzel járó, egyre növekvő költségekkel.
Stijn Van Nieuwerburgh, a Columbia Egyetem pénzügyi professzora egy múlt hónapban közzétett, széles körben idézett kutatási tanulmánytervezetben úgy becsülte, hogy 2032-ig több mint 10 billió dollárra lesz szükség az MI infrastruktúrájának kiépítéséhez, beleértve az adatközpontokat és a számítástechnikai berendezéseket is. Van Nieuwerburgh becslése szerint az éves átlagos MI-kiadások az Egyesült Államok gazdasági teljesítményének arányában mérve meghaladják azt az összeget, amelyet együttesen az amerikai háztartások villamosítására fordítottak a 20. század elején, az államközi autópálya-hálózat kiépítésére költöttek, valamint az 1990-es évek amerikai dotkomfellendülésének alapjául szolgáló infrastruktúra létrehozására szántak.
Van Nieuwerburgh és más szakértők szerint az MI-vállalatok szinte minden elképzelhető pénzügyi forrást megpróbálnak felkutatni, hogy fedezni tudják ezeket a hatalmas költségeket. Több száz milliárd dollárt vesznek kölcsön, új részvényeket bocsátanak ki, és egyre újszerűbb, potenciálisan kockázatos finanszírozási módszereket dolgoznak ki. Még a kormányoknak is többe kerül a hitelfelvétel, mert ugyanazokért a befektetői forrásokért versenyez, mint az MI-vállalatok. „Ez rövid távon tőkéért folyó versenyt idéz elő” - mondta Scott Bessent amerikai pénzügyminiszter.
A befektetők egyre válogatósabbá válnak azzal kapcsolatban, hogy mely MI-vállalatok finanszírozására hajlandók pénzt fordítani. Az elmúlt hetekben a részvények és a kötvények árfolyama hullámvasútszerűen ingadozott, különösen egy kisebb vállalatcsoport esetében. Ezek a cégek azzal keresnek pénzt, hogy MI-adatközpontok számítási kapacitását adják bérbe a vezető MI-vállalatoknak. A befektetők több ilyen fiatal, de gyorsan növekvő adatközponti vállalat, úgynevezett neofelhő-szolgáltató tőzsdei bevezetésétől is visszariadtak, vagy magasabb kamatot követeltek a nekik nyújtott hitelekért.
Sok más MI-vállalathoz hasonlóan számos neofelhő-szolgáltató sem képes külső finanszírozás, például hitelfelvétel nélkül fedezni működési költségeit. Ezek a cégek már most hatalmas összegeket költenek költséges adatközpontok felszerelésére, abban a reményben, hogy később bőséges bevételhez jutnak az adatközponti kapacitások bérbeadásából. A Gartner piackutató cég nemrég rámutatott erre az időzítésből fakadó súlyos „egyensúlytalanságra” a neofelhő-szolgáltatók esetében, amelyek előre költik el a pénzt, miközben a bevétel csak később érkezik meg. A vállalat előrejelzése szerint a neofelhő-szolgáltatók 80 százaléka a következő években csődbe mehet, vagy arra kényszerülhet, hogy eladja magát.
A befektetők hitelkockázatait értékelő Moody’s vezető hitelkockázati szakértője, Atsi Sheth szerint egészséges fejlemény, hogy a befektetők egyre körültekintőbben mérlegelik, mely vállalatokat finanszírozzák, és nem adnak automatikusan pénzt mindenkinek, aki MI-cégnek nevezi magát. A nagyobb körültekintés csökkenti annak esélyét, hogy az MI fellendülése buborékká alakuljon. „Ha valamiről azt gondolod, hogy nem kockázatos, pedig valójában az, akkor ebből alakulnak ki a rendszerszintű problémák” - mondta Sheth egy nemrég adott interjúban.
Egyes befektetők nyíltan beszélnek a láthatáron tornyosuló, aggasztó bizonytalanságokról. Jas Khaira, a világ egyik legnagyobb befektetési társaságának számító Blackstone munkatársa azt mondta, nem világos, honnan származik majd az összes pénz, amelyre az MI-vállalatoknak szükségük van. „Vannak elképzeléseink, de az őszinte válasz az, hogy nem tudjuk, honnan érkezik majd az összes szükséges forrás” - mondta.
Még a sikeres és rendkívül nyereséges technológiai vállalatok is nehezen tudják megfizetni az MI óriási költségeit. A Microsoft bevételei és nyeresége meredeken emelkednek, mivel MI-szoftvereket értékesít azoknak a vállalkozásoknak, amelyek bíznak abban, hogy a technológia növeli majd a termelékenységüket. A Microsoft hétfőn mégis bejelentette, hogy mintegy 60 ezer alkalmazottjának, vagyis globális munkaereje negyedének önkéntes távozási csomagot ajánl fel, mivel az MI-re fordított kiadásai egyelőre messze meghaladják az azokból származó pénzügyi előnyöket. A Microsoft szóvivője közölte, hogy a jogosult alkalmazottaknak egy része várhatóan elfogadja majd az önkéntes távozási ajánlatot.
Az MI a Meta pénzügyi helyzetét is jelentősen javította azzal, hogy növelte a közösségi hálózatain megjelenő hirdetésekből származó bevételeket. A Meta azonban most már az MI-re fordított kiadások miatt is egyre több készpénzt veszít, és a múlt héten egy értékpapírpiaci beadványban azt írta, felismerte, hogy még azelőtt meg kell szereznie az MI-fejlesztések finanszírozásához szükséges forrásokat, hogy a befektetőktől elérhető pénz elfogyna. A Meta dokumentuma szerint a Google, a SpaceX, az Anthropic és a ChatGPT-t fejlesztő OpenAI is pénzt szeretne szerezni az MI-vel kapcsolatos beruházásaihoz, ami „egyre nehezebbé teszi a tőkebevonást”.
A világgazdaság és minden egyes ember pénzügyi jövője egyre szorosabban összefonódik ezzel a hatalmas fogadással, függetlenül attól, hogy az illető tett-e fel pénzt az MI-re vagy sem. Az MI-iparág kisebb és nagyobb vállalatai, a Wall Street szereplői, sőt még azok is, akik irodaterületeket adnak bérbe vagy festéket értékesítenek, mind egyre inkább az MI-beruházásoktól és az azok mögött meghúzódó feltételezéstől függnek. Eszerint az MI alapjaiban alakítja majd át a munkát, a gazdaságot és az életet, és ennek nyomán évtizedeken át hatalmas gazdasági növekedés, vállalati nyereség és vagyon keletkezik majd.
A hét elején az Anthropic nyilvánosságra hozott adatai, amelyek a vállalat viszonylag széles ügyfélköréből származó bevételek gyors növekedését mutatták, enyhítették az MI-buborékkal kapcsolatos aggodalmakat. Az MI hosszú távú pénzügyi megtérülését illetően derűlátó Orton szerint az Anthropic tőzsdei bevezetése azt teszi próbára, hogy a befektetők közül kik képesek megbirkózni azzal a bizonytalansággal, hogy mikor hozza meg a fellendülés a várt gazdagságot. „Bőven lesz lehetőség arra, hogy mindenki jelentős nyereséget érjen el” - mondta Orton. „A piac azt próbálja felmérni, milyen gyorsan következik ez be.”
A technológiai vállalatok példátlan pénzszerzési versenybe kezdtek, hogy finanszírozni tudják az MI működtetéséhez szükséges adatközpontokat, számítógépes chipeket, technológiákat és berendezéseket. Ez a fellendülés annyira költséges, hogy még a Szilícium-völgy óriásvállalatai is súlyos pénzügyi veszteségeket szenvednek el, a cégek pedig versenyt futnak egymással azért, hogy valakitől pénzt szerezzenek vagy kölcsönözzenek a következő években várhatóan 10 billió dollárra rúgó, MI-hez kapcsolódó kiadások finanszírozására.
Hétfőn három megdöbbentő adat látott napvilágot, amelyek jól érzékeltetik, milyen léptékű pénzszerzési roham indult az MI-iparágban. A Claude chatbotot fejlesztő Anthropic megindította a visszaszámlálást ahhoz, ami várhatóan a történelem legnagyobb nyilvános részvénykibocsátása lesz, és a becslések szerint 100 milliárd dollár értékben értékesít majd részvényeket. A vállalat azonban a tőzsdei bevezetéshez benyújtott dokumentumaiban arra figyelmeztetett, hogy ez csupán az első részlet lesz abból a pénzből, amelyre az MI-vel kapcsolatos ambíciói megvalósításához szüksége van. „Arra számítunk, hogy a belátható jövőben jelentős és egyre növekvő beruházásokat hajtunk végre” - közölte az Anthropic a tőzsdei bevezetéshez készített dokumentumában.
Ugyanezen a napon a Meta bejelentette, hogy akár 95 milliárd dollár értékben is új részvényeket bocsáthat ki, miután néhány nappal korábban elismerte, hogy nehézségekkel küzd a versenyben olyan más MI-fejlesztőkkel szemben, amelyek szintén a befektetőktől próbálnak pénzt szerezni. Elon Musk SpaceX nevű vállalata pedig kevesebb mint öt hónappal azután, hogy végrehajtotta az eddigi legnagyobb nyilvános részvénykibocsátást, egy összetett, 40 milliárd dolláros hitelügyletet véglegesített az MI-hez szükséges chipek és berendezések megvásárlásának finanszírozására.
Hogyan lehetne összefoglalni az MI-vállalatok jelenlegi hozzáállását? „Ahogy csak lehet, szerezz pénzt” - mondta Matt Orton, a Raymond James Investment Management befektetési társaság vezető piaci stratégája az MI-vállalatok pénzszerzési törekvéseiről. „Mindenkinek még többre lesz szüksége.” A Wall Street és a világgazdaság meghatározó szereplői most kezdik felismerni, hogy nem minden vállalat lesz képes előteremteni azt a pénzt, amelyre szüksége van ahhoz, hogy résztvevő maradjon az MI-versenyben. A világgazdaság és szinte mindenki személyes pénzügyi helyzete összefonódik az MI fellendülésének kimenetelével és az ezzel járó, egyre növekvő költségekkel.
Stijn Van Nieuwerburgh, a Columbia Egyetem pénzügyi professzora egy múlt hónapban közzétett, széles körben idézett kutatási tanulmánytervezetben úgy becsülte, hogy 2032-ig több mint 10 billió dollárra lesz szükség az MI infrastruktúrájának kiépítéséhez, beleértve az adatközpontokat és a számítástechnikai berendezéseket is. Van Nieuwerburgh becslése szerint az éves átlagos MI-kiadások az Egyesült Államok gazdasági teljesítményének arányában mérve meghaladják azt az összeget, amelyet együttesen az amerikai háztartások villamosítására fordítottak a 20. század elején, az államközi autópálya-hálózat kiépítésére költöttek, valamint az 1990-es évek amerikai dotkomfellendülésének alapjául szolgáló infrastruktúra létrehozására szántak.
Van Nieuwerburgh és más szakértők szerint az MI-vállalatok szinte minden elképzelhető pénzügyi forrást megpróbálnak felkutatni, hogy fedezni tudják ezeket a hatalmas költségeket. Több száz milliárd dollárt vesznek kölcsön, új részvényeket bocsátanak ki, és egyre újszerűbb, potenciálisan kockázatos finanszírozási módszereket dolgoznak ki. Még a kormányoknak is többe kerül a hitelfelvétel, mert ugyanazokért a befektetői forrásokért versenyez, mint az MI-vállalatok. „Ez rövid távon tőkéért folyó versenyt idéz elő” - mondta Scott Bessent amerikai pénzügyminiszter.
A befektetők egyre válogatósabbá válnak azzal kapcsolatban, hogy mely MI-vállalatok finanszírozására hajlandók pénzt fordítani. Az elmúlt hetekben a részvények és a kötvények árfolyama hullámvasútszerűen ingadozott, különösen egy kisebb vállalatcsoport esetében. Ezek a cégek azzal keresnek pénzt, hogy MI-adatközpontok számítási kapacitását adják bérbe a vezető MI-vállalatoknak. A befektetők több ilyen fiatal, de gyorsan növekvő adatközponti vállalat, úgynevezett neofelhő-szolgáltató tőzsdei bevezetésétől is visszariadtak, vagy magasabb kamatot követeltek a nekik nyújtott hitelekért.
Sok más MI-vállalathoz hasonlóan számos neofelhő-szolgáltató sem képes külső finanszírozás, például hitelfelvétel nélkül fedezni működési költségeit. Ezek a cégek már most hatalmas összegeket költenek költséges adatközpontok felszerelésére, abban a reményben, hogy később bőséges bevételhez jutnak az adatközponti kapacitások bérbeadásából. A Gartner piackutató cég nemrég rámutatott erre az időzítésből fakadó súlyos „egyensúlytalanságra” a neofelhő-szolgáltatók esetében, amelyek előre költik el a pénzt, miközben a bevétel csak később érkezik meg. A vállalat előrejelzése szerint a neofelhő-szolgáltatók 80 százaléka a következő években csődbe mehet, vagy arra kényszerülhet, hogy eladja magát.
A befektetők hitelkockázatait értékelő Moody’s vezető hitelkockázati szakértője, Atsi Sheth szerint egészséges fejlemény, hogy a befektetők egyre körültekintőbben mérlegelik, mely vállalatokat finanszírozzák, és nem adnak automatikusan pénzt mindenkinek, aki MI-cégnek nevezi magát. A nagyobb körültekintés csökkenti annak esélyét, hogy az MI fellendülése buborékká alakuljon. „Ha valamiről azt gondolod, hogy nem kockázatos, pedig valójában az, akkor ebből alakulnak ki a rendszerszintű problémák” - mondta Sheth egy nemrég adott interjúban.
Egyes befektetők nyíltan beszélnek a láthatáron tornyosuló, aggasztó bizonytalanságokról. Jas Khaira, a világ egyik legnagyobb befektetési társaságának számító Blackstone munkatársa azt mondta, nem világos, honnan származik majd az összes pénz, amelyre az MI-vállalatoknak szükségük van. „Vannak elképzeléseink, de az őszinte válasz az, hogy nem tudjuk, honnan érkezik majd az összes szükséges forrás” - mondta.
Még a sikeres és rendkívül nyereséges technológiai vállalatok is nehezen tudják megfizetni az MI óriási költségeit. A Microsoft bevételei és nyeresége meredeken emelkednek, mivel MI-szoftvereket értékesít azoknak a vállalkozásoknak, amelyek bíznak abban, hogy a technológia növeli majd a termelékenységüket. A Microsoft hétfőn mégis bejelentette, hogy mintegy 60 ezer alkalmazottjának, vagyis globális munkaereje negyedének önkéntes távozási csomagot ajánl fel, mivel az MI-re fordított kiadásai egyelőre messze meghaladják az azokból származó pénzügyi előnyöket. A Microsoft szóvivője közölte, hogy a jogosult alkalmazottaknak egy része várhatóan elfogadja majd az önkéntes távozási ajánlatot.
Az MI a Meta pénzügyi helyzetét is jelentősen javította azzal, hogy növelte a közösségi hálózatain megjelenő hirdetésekből származó bevételeket. A Meta azonban most már az MI-re fordított kiadások miatt is egyre több készpénzt veszít, és a múlt héten egy értékpapírpiaci beadványban azt írta, felismerte, hogy még azelőtt meg kell szereznie az MI-fejlesztések finanszírozásához szükséges forrásokat, hogy a befektetőktől elérhető pénz elfogyna. A Meta dokumentuma szerint a Google, a SpaceX, az Anthropic és a ChatGPT-t fejlesztő OpenAI is pénzt szeretne szerezni az MI-vel kapcsolatos beruházásaihoz, ami „egyre nehezebbé teszi a tőkebevonást”.
A világgazdaság és minden egyes ember pénzügyi jövője egyre szorosabban összefonódik ezzel a hatalmas fogadással, függetlenül attól, hogy az illető tett-e fel pénzt az MI-re vagy sem. Az MI-iparág kisebb és nagyobb vállalatai, a Wall Street szereplői, sőt még azok is, akik irodaterületeket adnak bérbe vagy festéket értékesítenek, mind egyre inkább az MI-beruházásoktól és az azok mögött meghúzódó feltételezéstől függnek. Eszerint az MI alapjaiban alakítja majd át a munkát, a gazdaságot és az életet, és ennek nyomán évtizedeken át hatalmas gazdasági növekedés, vállalati nyereség és vagyon keletkezik majd.
A hét elején az Anthropic nyilvánosságra hozott adatai, amelyek a vállalat viszonylag széles ügyfélköréből származó bevételek gyors növekedését mutatták, enyhítették az MI-buborékkal kapcsolatos aggodalmakat. Az MI hosszú távú pénzügyi megtérülését illetően derűlátó Orton szerint az Anthropic tőzsdei bevezetése azt teszi próbára, hogy a befektetők közül kik képesek megbirkózni azzal a bizonytalansággal, hogy mikor hozza meg a fellendülés a várt gazdagságot. „Bőven lesz lehetőség arra, hogy mindenki jelentős nyereséget érjen el” - mondta Orton. „A piac azt próbálja felmérni, milyen gyorsan következik ez be.”