SG.hu·
Negyvennyolc óra alatt omlott össze a Firmus 30 milliárd dolláros tőzsdei álma
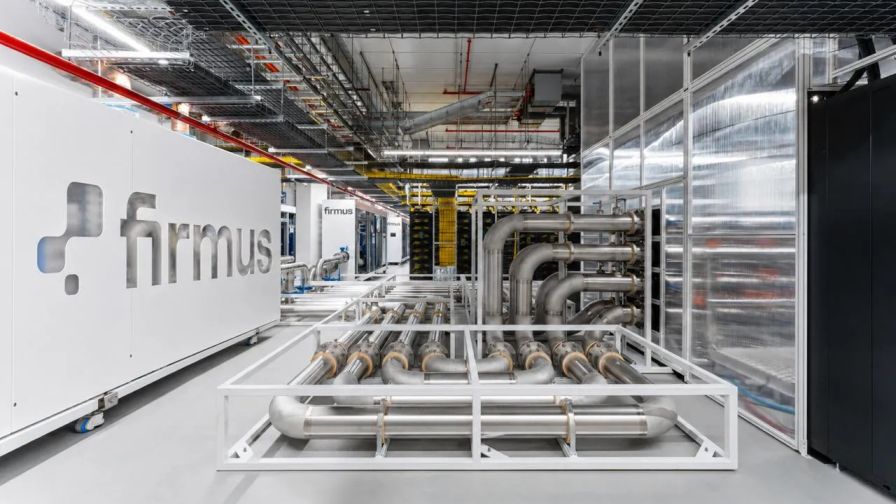
A Firmus Grid Ltd. ausztrál technológiai vállalat a mesterségesintelligencia-adatközpontok fellendülésének egyik feltörekvő csillagából mindössze két nap alatt az utóbbi idők egyik legnagyobb üzleti kudarcává vált.
Miután hónapokon át azt hangoztatta, hogy nélkülözhetetlen szereplője a mesterséges intelligenciához kapcsolódó befektetéseknek, az Nvidia által támogatott vállalat a küszöbén állt annak, hogy végrehajtsa Ausztrália történetének egyik legnagyobb tőzsdei bevezetését, az iparág tíz legnagyobb szereplőjéhez méltó értékelés mellett. Ez a történet azonban összeomlott az amerikai alapkezelők vizsgálódása alatt, akiknek a befektetési bankárok számításai szerint a kibocsátás jelentős részét kellett volna megvásárolniuk.
Sydney-i idő szerint kedd este a tranzakció előkészítésén dolgozó csapat újra és újra ugyanazt az üzenetet kapta az egymást követő alapoktól: a Firmus által célul kitűzött 30 milliárd dolláros értékelés egyszerűen túl magas volt. Szerda reggelre világossá vált, hogy a tőzsdei bevezetés a meghirdetett feltételekkel nem lesz megvalósítható. Ez lázas ötletelést indított el a megmentése érdekében, akár az ár, akár a kibocsátás méretének csökkentésével. Végül a tranzakció összeomlott. A súlyos akadályok először akkor váltak szélesebb körben ismertté, amikor napvilágra került, hogy a meglévő részvényesekre nem vonatkozna részvényeladási tilalmi megállapodás, így akár jelentős mennyiségű részvénnyel is eláraszthatnák a piacot. Ekkor azonban sok befektetőt még mindig megnyugtattak a keresletre vonatkozó optimista üzenetek.
Szerdára viszont már olyan hírek jelentek meg a telefonos értesítésekben, amelyek gyenge keresletről és egy esetleges árcsökkentésről szóltak. Egy alapkezelőnek hirtelen félbe kellett szakítania egy hongkongi kávézóban tartott megbeszélést, hogy utánajárjon a fejleményeknek. A délután végtelennek tűnő estébe nyúlt, miközben a befektetők megpróbálták kideríteni, mi is történik valójában a tranzakcióval. A bankárok ekkorra már teljes erővel a kibocsátás megmentésén dolgoztak, mivel világossá vált számukra, hogy az „Australis” belső kódnéven futó ügylet a javasolt méretben nem fog működni. Felmerült, hogy a kibocsátást mintegy 3 milliárd dollárra, a vállalat értékelését pedig 20 és 25 milliárd dollár közötti összegre csökkentsék. Szerda este a vállalat és tanácsadói minden erőforrásukat mozgósították, hogy meggyőzzék az amerikai befektetőket a kisebb méretű, alacsonyabb árazású tranzakció támogatásáról, ám minden erőfeszítésük hiábavalónak bizonyult.
A Bank of America Corp., a JPMorgan Chase & Co., a Morgan Stanley és a Morgans Financial Ltd. a tőzsdei bevezetés közös vezető szervezőiként működtek közre. A Morgan Stanley szóvivője nem kívánt nyilatkozni, a többi bank képviselői pedig nem válaszoltak a kommentárra vonatkozó megkeresésekre. A külvilág számára az információk hiánya tovább fokozta a bizonytalanságot, és a helyzet egy ideig nem is javult. Ausztráliában csütörtökön nem sokkal délelőtt 11 óra után a tervezett időpontban lezárult a jegyzési könyv építése, addigra azonban egyre erősebb aggodalmak merültek fel amiatt, hogy a vállalat nem tudott elegendő támogatást szerezni a meghirdetett, részvényenként 11 ausztrál dolláros árhoz. A jegyzés lezárásakor még az árfolyamról és a tranzakció felépítéséről sem volt egyértelmű tájékoztatás.
A növekvő aggodalom jeleként a Firmust támogató Maas Group Holdings Ltd. részvényei Sydneyben akár 30%-ot is estek, ami a vállalat történetének legnagyobb visszaesése volt. A fejleményekről tájékoztatást kérő alapkezelők válasz nélkül maradtak. Néhányan csökkentették megbízásaik méretét, mások pedig teljes egészében visszavonták azokat, miután úgy érzékelték, hogy a tőzsdei bevezetés bajba került. Nagyjából ekkor kérdezték a Bloomberg műsorában Jun Bei Liu-t, a Ten Cap Investment társalapítóját és vezető portfóliókezelőjét a tranzakcióról. „Még soha nem láttam ennyire megosztó fogadtatású tőzsdei bevezetést” - mondta, hozzátéve, hogy ha a részvények tőzsdei bevezetése meghiúsul, az adatközpont-üzemeltető közvetlenül a meglévő támogatóitól fog pénzt bevonni.
A befektetők növekvő aggodalma az MI-infrastruktúra kiépítésének finanszírozási igényeivel kapcsolatban részben megmagyarázza a szkepticizmust, különösen azokkal a vállalatokkal szemben, amelyek még nem rendelkeznek bizonyított eredményekkel. A történtek egyúttal kérdéseket vetnek fel azzal kapcsolatban is, hogy a vállalat és tanácsadói miként mérhették fel ennyire tévesen a keresletet. A fordulat különösen éles volt annak fényében, hogy a Firmus a tőzsdei bevezetés árazásakor „erős stratégiai és globális befektetői keresletről” számolt be, a bankárok pedig azt állították, hogy az érdeklődés meghaladta a felkínált részvények mennyiségét. Sok befektető azonban már régóta szkeptikusan viszonyult a vállalathoz és annak értékeléséhez.
Ausztrália egyik legnagyobb nyugdíjalapja, az UniSuper már júliusban közölte, hogy nem vesz részt a tőzsdei bevezetésben, arra hivatkozva, hogy túl keveset tudni a vállalat üzleti tevékenységéről. Ez akkor történt, amikor a Firmus még kedvező helyzetben volt, és az értékelése jóval alacsonyabb szinten állt. Nem sokkal később a vállalat lezárt egy 2 milliárd dolláros finanszírozási kört, amelyben több mint 10,5 milliárd dollárra értékelték. A befektetők között olyan jelentős szereplők voltak, mint a Jane Street Group és a Blackstone Inc. Ez hatalmas ugrást jelentett az áprilisi korábbi finanszírozási körhöz képest, amelyben a Coatue Management LLC és az Nvidia is részt vett, és amely 5,5 milliárd dollárra értékelte a vállalatot. A tőzsdei bevezetéshez kapcsolódó értékelés azonban újabb jelentős ugrást jelentett, amely nem állta ki a nyilvános piaci folyamat jóval szigorúbb vizsgálatát.
A Firmus szeptember végén kezdte meg hivatalosan felmérni a befektetői keresletet a tőzsdei bevezetés iránt. Az akár 5,5 milliárd dolláros kibocsátás már ekkor is jóval nagyobb volt a vártnál, ami azt mutatta, hogy a vállalat meg akarta győzni a befektetőket: fizessenek többet olyan eredményekért, amelyek még nem valósultak meg. A leendő befektetők azonban egy még korai fejlődési szakaszban lévő vállalkozást láttak, amelynek végrehajtási kockázata jelentős volt. A tervezett, összesen 912 megawattos kapacitásból mindössze 46 megawattnyi épült meg. A befektetőktől azt várták, hogy a vállalat jövőbeli nyereségei alapján határozzák meg annak értékét, miközben ezek a nyereségek attól függtek, hogy az adatközpontok sikeresen megépülnek-e és üzembe helyezhetők-e.
A Firmus a vállalatérték és a kamatfizetés, valamint az adózás előtti eredmény hányadosán alapuló értékelési mutatót alkalmazott, amelyet az amerikai CoreWeave Inc.-hez hasonló, felhőszolgáltatásokat kínáló új szereplők is használnak. Bár a 13-szoros szorzó jelentős diszkontot jelentett a CoreWeave értékeléséhez képest, az alapját két évvel későbbre vonatkozó, kamatfizetés és adózás előtti eredményre vonatkozó előrejelzések adták. Az amerikai vállalat ráadásul hosszabb működési múlttal rendelkezik, bevétele pedig több nagyságrenddel meghaladja a Firmusét. A jelenlegi piaci környezetben nehéz volt ekkora hitbeli ugrást megtenni.
„Rosszul felépített ügylet, túl nagy méret, borzalmas árak, nevetséges mutatók, minden megvolt benne! Egy éve még kevesebb mint 2 milliárd dollárt ért, augusztusban már 10 milliárdot, októberben pedig ennek a háromszorosát kérte” - mondta Leonid Mironov, a Gavekal Capital Ltd. portfóliókezelője. Sok befektető ennek ellenére elfogadhatónak tartott egy körülbelül 25 milliárd dolláros értékelést. Néhány nappal azonban a tőzsdei bevezetés árának meghatározása előtt a Firmus megállapodást jelentett be a Meta Platforms Inc.-vel, amely már korábban is ügyfele volt. A megállapodás értelmében a Meta számítási kapacitást vesz igénybe a vállalat délkelet-ázsiai létesítményeiben. A bejelentés nyomán a Firmus felülvizsgálta előrejelzéseit, ami megalapozta a tőzsdei bevezetés árát.
Egyes befektetők úgy látták, hogy a vállalat ezzel túlfeszítette a húrt. Arra kérték őket, hogy több mint 30 milliárd dollárra értékeljenek egy olyan céget, amely a 2026-os pénzügyi évben 51 millió dolláros bevételt ért el, méghozzá olyan ambiciózus növekedési célok alapján, amelyek teljesítéséhez több milliárd dollárt kellett volna elköltenie, amellyel még nem rendelkezett. Mindezek mellett ott volt a társalapító, Oliver Curtis múltja is, aki egy évtizeddel korábban bennfentes kereskedelem miatt börtönbüntetését töltötte. Bár ezt nem nevezték meg az ügylet meghiúsulásának döntő okaként, hozzájárult az óvatossághoz. Ausztrália élénk médiakörnyezetének néhány negatív sajtóbeszámolója sem segített a helyzeten.
Végül az amerikai befektetők nem jelentek meg a várt mértékben, a belföldi kereslet pedig nem volt elegendő ahhoz, hogy fedezze a kibocsátást. Péntek reggelre a Firmus kénytelen volt elfogadni a helyzetet. Visszavonta a tőzsdei bevezetést, és ehelyett egy kisebb léptékű, zártkörű finanszírozási kör lehetőségeit kezdte vizsgálni a meglévő befektetőkkel, akik egyébként is a tőzsdei bevezetésre szánt részvények felét készültek megvásárolni.
Miután hónapokon át azt hangoztatta, hogy nélkülözhetetlen szereplője a mesterséges intelligenciához kapcsolódó befektetéseknek, az Nvidia által támogatott vállalat a küszöbén állt annak, hogy végrehajtsa Ausztrália történetének egyik legnagyobb tőzsdei bevezetését, az iparág tíz legnagyobb szereplőjéhez méltó értékelés mellett. Ez a történet azonban összeomlott az amerikai alapkezelők vizsgálódása alatt, akiknek a befektetési bankárok számításai szerint a kibocsátás jelentős részét kellett volna megvásárolniuk.
Sydney-i idő szerint kedd este a tranzakció előkészítésén dolgozó csapat újra és újra ugyanazt az üzenetet kapta az egymást követő alapoktól: a Firmus által célul kitűzött 30 milliárd dolláros értékelés egyszerűen túl magas volt. Szerda reggelre világossá vált, hogy a tőzsdei bevezetés a meghirdetett feltételekkel nem lesz megvalósítható. Ez lázas ötletelést indított el a megmentése érdekében, akár az ár, akár a kibocsátás méretének csökkentésével. Végül a tranzakció összeomlott. A súlyos akadályok először akkor váltak szélesebb körben ismertté, amikor napvilágra került, hogy a meglévő részvényesekre nem vonatkozna részvényeladási tilalmi megállapodás, így akár jelentős mennyiségű részvénnyel is eláraszthatnák a piacot. Ekkor azonban sok befektetőt még mindig megnyugtattak a keresletre vonatkozó optimista üzenetek.
Szerdára viszont már olyan hírek jelentek meg a telefonos értesítésekben, amelyek gyenge keresletről és egy esetleges árcsökkentésről szóltak. Egy alapkezelőnek hirtelen félbe kellett szakítania egy hongkongi kávézóban tartott megbeszélést, hogy utánajárjon a fejleményeknek. A délután végtelennek tűnő estébe nyúlt, miközben a befektetők megpróbálták kideríteni, mi is történik valójában a tranzakcióval. A bankárok ekkorra már teljes erővel a kibocsátás megmentésén dolgoztak, mivel világossá vált számukra, hogy az „Australis” belső kódnéven futó ügylet a javasolt méretben nem fog működni. Felmerült, hogy a kibocsátást mintegy 3 milliárd dollárra, a vállalat értékelését pedig 20 és 25 milliárd dollár közötti összegre csökkentsék. Szerda este a vállalat és tanácsadói minden erőforrásukat mozgósították, hogy meggyőzzék az amerikai befektetőket a kisebb méretű, alacsonyabb árazású tranzakció támogatásáról, ám minden erőfeszítésük hiábavalónak bizonyult.
A Bank of America Corp., a JPMorgan Chase & Co., a Morgan Stanley és a Morgans Financial Ltd. a tőzsdei bevezetés közös vezető szervezőiként működtek közre. A Morgan Stanley szóvivője nem kívánt nyilatkozni, a többi bank képviselői pedig nem válaszoltak a kommentárra vonatkozó megkeresésekre. A külvilág számára az információk hiánya tovább fokozta a bizonytalanságot, és a helyzet egy ideig nem is javult. Ausztráliában csütörtökön nem sokkal délelőtt 11 óra után a tervezett időpontban lezárult a jegyzési könyv építése, addigra azonban egyre erősebb aggodalmak merültek fel amiatt, hogy a vállalat nem tudott elegendő támogatást szerezni a meghirdetett, részvényenként 11 ausztrál dolláros árhoz. A jegyzés lezárásakor még az árfolyamról és a tranzakció felépítéséről sem volt egyértelmű tájékoztatás.
A növekvő aggodalom jeleként a Firmust támogató Maas Group Holdings Ltd. részvényei Sydneyben akár 30%-ot is estek, ami a vállalat történetének legnagyobb visszaesése volt. A fejleményekről tájékoztatást kérő alapkezelők válasz nélkül maradtak. Néhányan csökkentették megbízásaik méretét, mások pedig teljes egészében visszavonták azokat, miután úgy érzékelték, hogy a tőzsdei bevezetés bajba került. Nagyjából ekkor kérdezték a Bloomberg műsorában Jun Bei Liu-t, a Ten Cap Investment társalapítóját és vezető portfóliókezelőjét a tranzakcióról. „Még soha nem láttam ennyire megosztó fogadtatású tőzsdei bevezetést” - mondta, hozzátéve, hogy ha a részvények tőzsdei bevezetése meghiúsul, az adatközpont-üzemeltető közvetlenül a meglévő támogatóitól fog pénzt bevonni.
A befektetők növekvő aggodalma az MI-infrastruktúra kiépítésének finanszírozási igényeivel kapcsolatban részben megmagyarázza a szkepticizmust, különösen azokkal a vállalatokkal szemben, amelyek még nem rendelkeznek bizonyított eredményekkel. A történtek egyúttal kérdéseket vetnek fel azzal kapcsolatban is, hogy a vállalat és tanácsadói miként mérhették fel ennyire tévesen a keresletet. A fordulat különösen éles volt annak fényében, hogy a Firmus a tőzsdei bevezetés árazásakor „erős stratégiai és globális befektetői keresletről” számolt be, a bankárok pedig azt állították, hogy az érdeklődés meghaladta a felkínált részvények mennyiségét. Sok befektető azonban már régóta szkeptikusan viszonyult a vállalathoz és annak értékeléséhez.
Ausztrália egyik legnagyobb nyugdíjalapja, az UniSuper már júliusban közölte, hogy nem vesz részt a tőzsdei bevezetésben, arra hivatkozva, hogy túl keveset tudni a vállalat üzleti tevékenységéről. Ez akkor történt, amikor a Firmus még kedvező helyzetben volt, és az értékelése jóval alacsonyabb szinten állt. Nem sokkal később a vállalat lezárt egy 2 milliárd dolláros finanszírozási kört, amelyben több mint 10,5 milliárd dollárra értékelték. A befektetők között olyan jelentős szereplők voltak, mint a Jane Street Group és a Blackstone Inc. Ez hatalmas ugrást jelentett az áprilisi korábbi finanszírozási körhöz képest, amelyben a Coatue Management LLC és az Nvidia is részt vett, és amely 5,5 milliárd dollárra értékelte a vállalatot. A tőzsdei bevezetéshez kapcsolódó értékelés azonban újabb jelentős ugrást jelentett, amely nem állta ki a nyilvános piaci folyamat jóval szigorúbb vizsgálatát.
A Firmus szeptember végén kezdte meg hivatalosan felmérni a befektetői keresletet a tőzsdei bevezetés iránt. Az akár 5,5 milliárd dolláros kibocsátás már ekkor is jóval nagyobb volt a vártnál, ami azt mutatta, hogy a vállalat meg akarta győzni a befektetőket: fizessenek többet olyan eredményekért, amelyek még nem valósultak meg. A leendő befektetők azonban egy még korai fejlődési szakaszban lévő vállalkozást láttak, amelynek végrehajtási kockázata jelentős volt. A tervezett, összesen 912 megawattos kapacitásból mindössze 46 megawattnyi épült meg. A befektetőktől azt várták, hogy a vállalat jövőbeli nyereségei alapján határozzák meg annak értékét, miközben ezek a nyereségek attól függtek, hogy az adatközpontok sikeresen megépülnek-e és üzembe helyezhetők-e.
A Firmus a vállalatérték és a kamatfizetés, valamint az adózás előtti eredmény hányadosán alapuló értékelési mutatót alkalmazott, amelyet az amerikai CoreWeave Inc.-hez hasonló, felhőszolgáltatásokat kínáló új szereplők is használnak. Bár a 13-szoros szorzó jelentős diszkontot jelentett a CoreWeave értékeléséhez képest, az alapját két évvel későbbre vonatkozó, kamatfizetés és adózás előtti eredményre vonatkozó előrejelzések adták. Az amerikai vállalat ráadásul hosszabb működési múlttal rendelkezik, bevétele pedig több nagyságrenddel meghaladja a Firmusét. A jelenlegi piaci környezetben nehéz volt ekkora hitbeli ugrást megtenni.
„Rosszul felépített ügylet, túl nagy méret, borzalmas árak, nevetséges mutatók, minden megvolt benne! Egy éve még kevesebb mint 2 milliárd dollárt ért, augusztusban már 10 milliárdot, októberben pedig ennek a háromszorosát kérte” - mondta Leonid Mironov, a Gavekal Capital Ltd. portfóliókezelője. Sok befektető ennek ellenére elfogadhatónak tartott egy körülbelül 25 milliárd dolláros értékelést. Néhány nappal azonban a tőzsdei bevezetés árának meghatározása előtt a Firmus megállapodást jelentett be a Meta Platforms Inc.-vel, amely már korábban is ügyfele volt. A megállapodás értelmében a Meta számítási kapacitást vesz igénybe a vállalat délkelet-ázsiai létesítményeiben. A bejelentés nyomán a Firmus felülvizsgálta előrejelzéseit, ami megalapozta a tőzsdei bevezetés árát.
Egyes befektetők úgy látták, hogy a vállalat ezzel túlfeszítette a húrt. Arra kérték őket, hogy több mint 30 milliárd dollárra értékeljenek egy olyan céget, amely a 2026-os pénzügyi évben 51 millió dolláros bevételt ért el, méghozzá olyan ambiciózus növekedési célok alapján, amelyek teljesítéséhez több milliárd dollárt kellett volna elköltenie, amellyel még nem rendelkezett. Mindezek mellett ott volt a társalapító, Oliver Curtis múltja is, aki egy évtizeddel korábban bennfentes kereskedelem miatt börtönbüntetését töltötte. Bár ezt nem nevezték meg az ügylet meghiúsulásának döntő okaként, hozzájárult az óvatossághoz. Ausztrália élénk médiakörnyezetének néhány negatív sajtóbeszámolója sem segített a helyzeten.
Végül az amerikai befektetők nem jelentek meg a várt mértékben, a belföldi kereslet pedig nem volt elegendő ahhoz, hogy fedezze a kibocsátást. Péntek reggelre a Firmus kénytelen volt elfogadni a helyzetet. Visszavonta a tőzsdei bevezetést, és ehelyett egy kisebb léptékű, zártkörű finanszírozási kör lehetőségeit kezdte vizsgálni a meglévő befektetőkkel, akik egyébként is a tőzsdei bevezetésre szánt részvények felét készültek megvásárolni.