SG.hu·
Nem biztos, hogy vissza tudják fizetni hiteleiket az adatközpontokat építő vállalatok
A CoreWeave egy veszteséges, jelentős adósságállománnyal rendelkező amerikai felhőszolgáltató, melynek példája megmutatja, milyen nehézségeket okozhat, ha a vállalatok bevételeik megtermelése előtt, nagyrészt hitelből finanszírozzák a költséges adatközpontok kiépítését.
Az olyan vállalatok, mint a CoreWeave, a Nebius, az Applied Digital, az Iren, a Lambda Labs, a Crusoe és a TeraWulf nagy energiaigényű adatközpontokat építenek, amelyeket később bérbe adhatnak az MI-modelleket fejlesztő és működtető cégeknek. Ehhez már a kezdetektől hatalmas beruházásokra van szükség, miközben a bérleti szerződések életbe lépéséig alig keletkezik bevétel. A CoreWeave még soha nem termelt nyereséget, éppen ezért könnyű célponttá vált a mesterséges intelligencia körüli buboréktól tartó befektetők számára. A vállalat papírjainak eladási hulláma azonban a méretéhez képest jóval nagyobb jelentőséggel bír a piacok szempontjából. A meredek árfolyamesése annak próbájává válik, hogy a befektetők mennyire hajlandók tovább finanszírozni az MI-infrastruktúra hatalmas léptékű kiépítését. Az ágazatot ugyanis egyre magasabb hitelfelvételi költségek és az adósságból finanszírozott terjeszkedés fokozott vizsgálata sújtja.
A 39 milliárd dollárra értékelt, az Nvidia által támogatott MI-infrastruktúra vállalat részvényeinek és kötvényeinek árfolyamesése azután következett be, hogy a felhőszolgáltatók harmadik negyedéves jelentései arra utaltak, hogy késések várhatók az adatközponti projektekben, és lassul a tőkekiadások növekedési üteme. Az aggódó befektetők a mesterséges intelligenciára épülő, új generációs felhőszolgáltatókat, vagyis a neofelhő-szolgáltatókat vették célba. Közéjük tartozik a CoreWeave is, amely elképzelhető, hogy az MI-ökoszisztéma egyik leggyengébb láncszeme. Ezek a vállalatok ugyanis jelentős hitelfelvétellel finanszírozzák az adatközpontokhoz szükséges chipeket, földterületeket és energiát, miközben ezekből a beruházásokból csak a jövőben származik majd bevételük. A CoreWeave részvényei két nap alatt több mint 15 százalékot zuhantak, miközben a vállalat 2030-ban lejáró kötvényeinek hozama 5 százalékkal, közel 16 százalékra emelkedett.
„A CoreWeave egyértelműen a szénbányában a kanári” az egyre nagyobb nyomás alá kerülő piaci szegmens számára - mondta Max Frumes, a 9fin pénzügyi technológiai vállalatnál a nehéz helyzetben lévő vállalatok finanszírozásáért és a tőkeáttételes finanszírozásért felelős globális vezető. „Ez fordulópontot jelent majd az MI fellendülését finanszírozó hitelek árazásában, elérhetőségében és szerkezetében” - mondta Frumes, aki úgy véli, hogy más, az MI-hez kapcsolódó adósságok is követni fogják a CoreWeave-et. „A finanszírozás drágábbá válik. A befektetők sokkal alaposabban fogják megvizsgálni ezeket az eszközöket, és valószínűleg ellenállásba is ütköznek majd.”
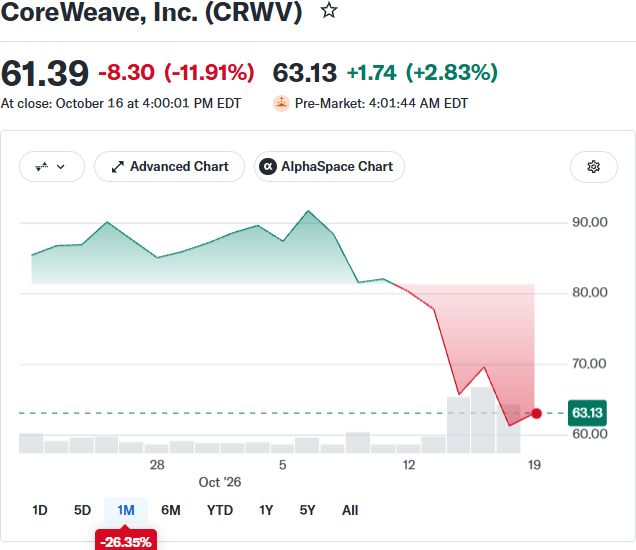
Mike Intrator, a CoreWeave vezérigazgatója egy az alkalmazottaknak küldött feljegyzésben azt írta, hogy a piacok időnként „félreértelmezhetik a helyzetet, és irracionálisan reagálhatnak”, a vállalat pedig erős keresleti megrendelésállománnyal rendelkezik. A befektetők ehelyett a vállalat 50 milliárd dolláros adósságára, valamint arra a veszélyre összpontosítottak, hogy a cég egy - az olyan chipgyártók, mint az Nvidia, illetve az olyan ügyfelek, mint a Meta és az OpenAI közötti - egymást finanszírozó körkörös megállapodás közepén rekedhet. „Az ilyen konstrukciókkal az a probléma, hogy rendkívül szorosan összekapcsolódó rendszerről beszélünk. Nem csupán a körkörös finanszírozásról van szó, hanem arról is, hogy ezek az eszközök ugyanazokon a helyeken, ugyanazokban a portfóliókban, ugyanazon befektetőtípusok kezében összpontosulnak” - mondta James Athey, a Marlborough fix kamatozású befektetésekkel foglalkozó portfóliókezelője. „A tőkeáttétel pedig mindig az a tényező, amely egy kisebb vihart valami sokkal veszélyesebbé változtat” - mondta, tágabb értelemben az MI-vel kapcsolatos aggodalmakra utalva.
A CoreWeave vezérigazgatója a feljegyzésben azt is közölte, hogy a vállalat szerződéses megrendelésállománya bőven fedezi adósságkötelezettségeit. A cég a második negyedév végén 104,2 milliárd dollár értékű jövőbeli bevételre szóló szerződésállománnyal rendelkezett, amelyhez a harmadik negyedév elején további, több mint 25 milliárd dollár értékű új kötelezettségvállalás társult. A New Jersey-i székhelyű vállalat azonban gyorsabban égeti a készpénzt, mint ahogyan azt a befektetők szeretnék. A CoreWeave 2025-ben 5,1 milliárd dolláros éves árbevételről és 1,2 milliárd dolláros nettó veszteségről számolt be.
Bár az árbevétel az idén várhatóan megduplázódik, a beruházási kiadások becslések szerint négyszeresükre, 35 és 39 milliárd dollár közé emelkednek. Ez azt jelenti, hogy a vállalat az idén még több készpénzt fog felélni. Az sem segített a helyzeten, hogy a hatósági bejelentések szerint az Intrator és a hozzá kapcsolódó szervezetek tavaly március, vagyis a vállalat tőzsdei bevezetése óta közel egymilliárd dollár értékben adtak el részvényeket. Az értékesítések többségére előre meghatározott kereskedési tervek alapján került sor.
„Egyértelmű, hogy tőkebevonásra vagy mentőcsomagra lesz szükségük. Égetik a tőkét, a tőke pedig már nem ingyenes” - mondta Alberto Gallo, az Andromeda Capital fedezeti alap alapítója. „Kötvénybefektetőként olyan vállalatok adósságát szeretné megvásárolni az ember, amelyeknek jól látható pénzáramlásuk van, nem pedig olyanokét, amelyek beruházási kiadásokat vállalnak abban a reményben, hogy a jövőben még több beruházásra lesz szükség” - mondta. A vállalat a CoreWeave kötvényeinek árfolyamesésére játszó pozíciókat tart fenn.
A Gartner Inc. kutatóvállalat által vizsgált, mintegy száz neofelhő-szolgáltató közül a CoreWeave áll az élen azok között, amelyek „a leginkább ki vannak téve a bevételek és a tőkekiadások közötti egyensúlytalanságnak”, és amelyeknek hamarosan megtérülést kell felmutatniuk ahhoz, hogy fenntarthassák működésüket. A Gartner várakozásai szerint 2030-ra a neofelhő-szolgáltatók 80 százaléka felhagy az önálló működéssel. „Olyan helyzetben vagyunk, amelyben komoly várakozások övezik a bevételeket és azok növekedését, ám ezt a bevételnövekedést nem megfelelő típusú tőke, hanem saját tőke helyett adósság finanszírozza” - mondta Tommaso Leodari, az Index & Cie fedezeti alap Dubajban dolgozó befektetési igazgatója. „A CoreWeave konkrét esetében ezek a szereplők teljes üzleti tevékenységüket adósságból finanszírozzák. Ha tehát bármi történik az adott eszköz kihasználtságával, vagy lelassul az adatközpontok építése, annak következményei lesznek az adósság visszafizetésére nézve.”
Az olyan cégektől, mint a Microsoft és az Oracle érkező figyelmeztetések az adatközponti projektek késéseiről, az áramellátási és alkatrészellátási szűk keresztmetszetekről, valamint a csúcskategóriás chipek túlkínálatáról szintén fokozták a neofelhő-szolgáltatókkal kapcsolatos aggodalmakat. Ugyanígy hatottak azok a tervek is, amelyek szerint az olyan óriásvállalatok, mint a Meta és a Microsoft, saját chipeket fejlesztenének az Nvidia termékeinek versenytársaiként. Az olyan MI-óriások, mint az OpenAI és az Anthropic bevételnövekedésének üteme is mérséklődött, bár továbbra is gyors maradt.
„A CoreWeave még 10 milliárd dolláros árbevétel mellett is 2,5 milliárd dolláros veszteséget termel, így az iparágban egyelőre nem mutatkoznak egyértelmű méretgazdaságossági előnyök” - írta Michael Frazis, a sydney-i székhelyű Frazis Capital Partners munkatársa. A CoreWeave-et az Nvidia támogatja. A chipgyártó óriásvállalat megállapodott abban, hogy 2032 áprilisáig megvásárolja a CoreWeave eladatlan számítási kapacitását, ezzel garantálva, hogy a vállalatnak lesz vevője arra a kapacitásra is, amelyet más ügyfeleknek nem sikerül értékesítenie. A hitelminősítő intézetek spekulatív kategóriába sorolják a CoreWeave adósságát, Sean Cray, a Moody’s Ratings alelnöke azonban rámutatott, hogy a vállalat nem spekulatív céllal vásárol chipeket, és többféle finanszírozási lehetőség is rendelkezésére áll.
Brad Collins, a Vanguard kötvényportfólió-kezelője szerint az MI-hez kapcsolódó adósságok értékelése egyre nehezebbé vált, mivel a kibocsátók egyre nagyobb és változatosabb értékpapír-kínálattal jelennek meg a piacon. Ez gyakran arra kényszeríti a befektetőket, hogy akár napok, sőt órák alatt döntsenek. A növekvő infláció általánosságban megemelte a finanszírozási költségeket, és fokozta az aggodalmakat a hatalmas MI-beruházási tervek jövőjével kapcsolatban. Emellett egyre élesebb politikai viták övezik az adatközpontok építését is. Még a technológiai ágazat egyik meghatározó szereplője is elismeri, hogy az előttünk álló út időnként rázós lehet. Dan Ives, a Yorkville Ives befektetési vállalat partnere és technológiai elemzője úgy becsüli, hogy a tervezett projektek 5-10 százaléka végül nem valósul meg. „Az adatközpontok engedélyezésével kapcsolatos egyre nagyobb zaj és az időközi választásokat övező, energiaárakról szóló politikai retorika újabb okot adott a befektetőknek arra, hogy hátralépjenek” - mondta Ives.
Az olyan vállalatok, mint a CoreWeave, a Nebius, az Applied Digital, az Iren, a Lambda Labs, a Crusoe és a TeraWulf nagy energiaigényű adatközpontokat építenek, amelyeket később bérbe adhatnak az MI-modelleket fejlesztő és működtető cégeknek. Ehhez már a kezdetektől hatalmas beruházásokra van szükség, miközben a bérleti szerződések életbe lépéséig alig keletkezik bevétel. A CoreWeave még soha nem termelt nyereséget, éppen ezért könnyű célponttá vált a mesterséges intelligencia körüli buboréktól tartó befektetők számára. A vállalat papírjainak eladási hulláma azonban a méretéhez képest jóval nagyobb jelentőséggel bír a piacok szempontjából. A meredek árfolyamesése annak próbájává válik, hogy a befektetők mennyire hajlandók tovább finanszírozni az MI-infrastruktúra hatalmas léptékű kiépítését. Az ágazatot ugyanis egyre magasabb hitelfelvételi költségek és az adósságból finanszírozott terjeszkedés fokozott vizsgálata sújtja.
A 39 milliárd dollárra értékelt, az Nvidia által támogatott MI-infrastruktúra vállalat részvényeinek és kötvényeinek árfolyamesése azután következett be, hogy a felhőszolgáltatók harmadik negyedéves jelentései arra utaltak, hogy késések várhatók az adatközponti projektekben, és lassul a tőkekiadások növekedési üteme. Az aggódó befektetők a mesterséges intelligenciára épülő, új generációs felhőszolgáltatókat, vagyis a neofelhő-szolgáltatókat vették célba. Közéjük tartozik a CoreWeave is, amely elképzelhető, hogy az MI-ökoszisztéma egyik leggyengébb láncszeme. Ezek a vállalatok ugyanis jelentős hitelfelvétellel finanszírozzák az adatközpontokhoz szükséges chipeket, földterületeket és energiát, miközben ezekből a beruházásokból csak a jövőben származik majd bevételük. A CoreWeave részvényei két nap alatt több mint 15 százalékot zuhantak, miközben a vállalat 2030-ban lejáró kötvényeinek hozama 5 százalékkal, közel 16 százalékra emelkedett.
„A CoreWeave egyértelműen a szénbányában a kanári” az egyre nagyobb nyomás alá kerülő piaci szegmens számára - mondta Max Frumes, a 9fin pénzügyi technológiai vállalatnál a nehéz helyzetben lévő vállalatok finanszírozásáért és a tőkeáttételes finanszírozásért felelős globális vezető. „Ez fordulópontot jelent majd az MI fellendülését finanszírozó hitelek árazásában, elérhetőségében és szerkezetében” - mondta Frumes, aki úgy véli, hogy más, az MI-hez kapcsolódó adósságok is követni fogják a CoreWeave-et. „A finanszírozás drágábbá válik. A befektetők sokkal alaposabban fogják megvizsgálni ezeket az eszközöket, és valószínűleg ellenállásba is ütköznek majd.”
Mike Intrator, a CoreWeave vezérigazgatója egy az alkalmazottaknak küldött feljegyzésben azt írta, hogy a piacok időnként „félreértelmezhetik a helyzetet, és irracionálisan reagálhatnak”, a vállalat pedig erős keresleti megrendelésállománnyal rendelkezik. A befektetők ehelyett a vállalat 50 milliárd dolláros adósságára, valamint arra a veszélyre összpontosítottak, hogy a cég egy - az olyan chipgyártók, mint az Nvidia, illetve az olyan ügyfelek, mint a Meta és az OpenAI közötti - egymást finanszírozó körkörös megállapodás közepén rekedhet. „Az ilyen konstrukciókkal az a probléma, hogy rendkívül szorosan összekapcsolódó rendszerről beszélünk. Nem csupán a körkörös finanszírozásról van szó, hanem arról is, hogy ezek az eszközök ugyanazokon a helyeken, ugyanazokban a portfóliókban, ugyanazon befektetőtípusok kezében összpontosulnak” - mondta James Athey, a Marlborough fix kamatozású befektetésekkel foglalkozó portfóliókezelője. „A tőkeáttétel pedig mindig az a tényező, amely egy kisebb vihart valami sokkal veszélyesebbé változtat” - mondta, tágabb értelemben az MI-vel kapcsolatos aggodalmakra utalva.
A CoreWeave vezérigazgatója a feljegyzésben azt is közölte, hogy a vállalat szerződéses megrendelésállománya bőven fedezi adósságkötelezettségeit. A cég a második negyedév végén 104,2 milliárd dollár értékű jövőbeli bevételre szóló szerződésállománnyal rendelkezett, amelyhez a harmadik negyedév elején további, több mint 25 milliárd dollár értékű új kötelezettségvállalás társult. A New Jersey-i székhelyű vállalat azonban gyorsabban égeti a készpénzt, mint ahogyan azt a befektetők szeretnék. A CoreWeave 2025-ben 5,1 milliárd dolláros éves árbevételről és 1,2 milliárd dolláros nettó veszteségről számolt be.
Bár az árbevétel az idén várhatóan megduplázódik, a beruházási kiadások becslések szerint négyszeresükre, 35 és 39 milliárd dollár közé emelkednek. Ez azt jelenti, hogy a vállalat az idén még több készpénzt fog felélni. Az sem segített a helyzeten, hogy a hatósági bejelentések szerint az Intrator és a hozzá kapcsolódó szervezetek tavaly március, vagyis a vállalat tőzsdei bevezetése óta közel egymilliárd dollár értékben adtak el részvényeket. Az értékesítések többségére előre meghatározott kereskedési tervek alapján került sor.
„Egyértelmű, hogy tőkebevonásra vagy mentőcsomagra lesz szükségük. Égetik a tőkét, a tőke pedig már nem ingyenes” - mondta Alberto Gallo, az Andromeda Capital fedezeti alap alapítója. „Kötvénybefektetőként olyan vállalatok adósságát szeretné megvásárolni az ember, amelyeknek jól látható pénzáramlásuk van, nem pedig olyanokét, amelyek beruházási kiadásokat vállalnak abban a reményben, hogy a jövőben még több beruházásra lesz szükség” - mondta. A vállalat a CoreWeave kötvényeinek árfolyamesésére játszó pozíciókat tart fenn.
A Gartner Inc. kutatóvállalat által vizsgált, mintegy száz neofelhő-szolgáltató közül a CoreWeave áll az élen azok között, amelyek „a leginkább ki vannak téve a bevételek és a tőkekiadások közötti egyensúlytalanságnak”, és amelyeknek hamarosan megtérülést kell felmutatniuk ahhoz, hogy fenntarthassák működésüket. A Gartner várakozásai szerint 2030-ra a neofelhő-szolgáltatók 80 százaléka felhagy az önálló működéssel. „Olyan helyzetben vagyunk, amelyben komoly várakozások övezik a bevételeket és azok növekedését, ám ezt a bevételnövekedést nem megfelelő típusú tőke, hanem saját tőke helyett adósság finanszírozza” - mondta Tommaso Leodari, az Index & Cie fedezeti alap Dubajban dolgozó befektetési igazgatója. „A CoreWeave konkrét esetében ezek a szereplők teljes üzleti tevékenységüket adósságból finanszírozzák. Ha tehát bármi történik az adott eszköz kihasználtságával, vagy lelassul az adatközpontok építése, annak következményei lesznek az adósság visszafizetésére nézve.”
Az olyan cégektől, mint a Microsoft és az Oracle érkező figyelmeztetések az adatközponti projektek késéseiről, az áramellátási és alkatrészellátási szűk keresztmetszetekről, valamint a csúcskategóriás chipek túlkínálatáról szintén fokozták a neofelhő-szolgáltatókkal kapcsolatos aggodalmakat. Ugyanígy hatottak azok a tervek is, amelyek szerint az olyan óriásvállalatok, mint a Meta és a Microsoft, saját chipeket fejlesztenének az Nvidia termékeinek versenytársaiként. Az olyan MI-óriások, mint az OpenAI és az Anthropic bevételnövekedésének üteme is mérséklődött, bár továbbra is gyors maradt.
„A CoreWeave még 10 milliárd dolláros árbevétel mellett is 2,5 milliárd dolláros veszteséget termel, így az iparágban egyelőre nem mutatkoznak egyértelmű méretgazdaságossági előnyök” - írta Michael Frazis, a sydney-i székhelyű Frazis Capital Partners munkatársa. A CoreWeave-et az Nvidia támogatja. A chipgyártó óriásvállalat megállapodott abban, hogy 2032 áprilisáig megvásárolja a CoreWeave eladatlan számítási kapacitását, ezzel garantálva, hogy a vállalatnak lesz vevője arra a kapacitásra is, amelyet más ügyfeleknek nem sikerül értékesítenie. A hitelminősítő intézetek spekulatív kategóriába sorolják a CoreWeave adósságát, Sean Cray, a Moody’s Ratings alelnöke azonban rámutatott, hogy a vállalat nem spekulatív céllal vásárol chipeket, és többféle finanszírozási lehetőség is rendelkezésére áll.
Brad Collins, a Vanguard kötvényportfólió-kezelője szerint az MI-hez kapcsolódó adósságok értékelése egyre nehezebbé vált, mivel a kibocsátók egyre nagyobb és változatosabb értékpapír-kínálattal jelennek meg a piacon. Ez gyakran arra kényszeríti a befektetőket, hogy akár napok, sőt órák alatt döntsenek. A növekvő infláció általánosságban megemelte a finanszírozási költségeket, és fokozta az aggodalmakat a hatalmas MI-beruházási tervek jövőjével kapcsolatban. Emellett egyre élesebb politikai viták övezik az adatközpontok építését is. Még a technológiai ágazat egyik meghatározó szereplője is elismeri, hogy az előttünk álló út időnként rázós lehet. Dan Ives, a Yorkville Ives befektetési vállalat partnere és technológiai elemzője úgy becsüli, hogy a tervezett projektek 5-10 százaléka végül nem valósul meg. „Az adatközpontok engedélyezésével kapcsolatos egyre nagyobb zaj és az időközi választásokat övező, energiaárakról szóló politikai retorika újabb okot adott a befektetőknek arra, hogy hátralépjenek” - mondta Ives.