SG.hu·
Szinte biztos a a Tesla és a SpaceX egyesülése, de az árban nincs egyetértés
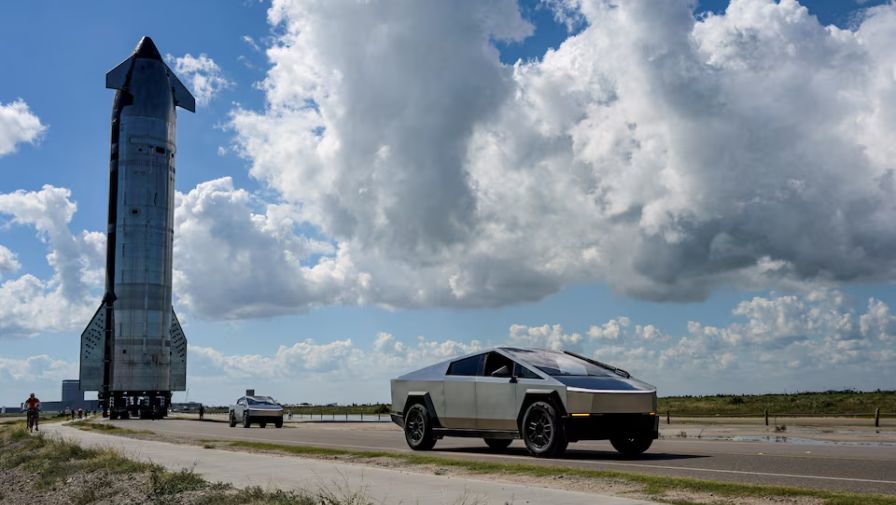
A Tesla és a SpaceX egyesülése esetében nem az a kérdés, hogy sor kerül-e rá, hanem az, hogy mikor. Egy kulcsfontosságú tényezőben azonban nincs egyetértés: mekkora összeget kellene fizetni a Tesla részvényeseinek.
A Tesla részvényesei által kapott felárra vonatkozó becslések a nullától egészen a 35 százalékig terjednek, cserébe azért, hogy Elon Musk irányítása alatt álló SpaceX részvényeire válthassák át a tulajdonrészüket. Mivel a Tesla értéke mintegy 1,5 billió dollár, a felár több százmilliárd dollárt is elérhet, így az ügylet egyik legfontosabb, annak végső értékét jelentősen befolyásoló tényezőjévé válhat. A milliárdos - aki saját magát „érdekellentétben álló félként” jellemezte - azt mondta, hogy a bizottságok még nem állapodtak meg a feltételekben, miközben a Wall Streeten arra számítanak, hogy a következő hónapokban előterjeszthetik az egyesülési javaslatot.
A Tesla részvényei szerdán több mint 3 százalékkal emelkedtek, a SpaceX papírjai pedig 11 százalékkal drágultak. Amennyiben az árfolyamnyereség kitart, a SpaceX piaci kapitalizációja mintegy 210 milliárd dollárral nőhet. A SpaceX és a Tesla közösen fejleszti a Terafab chipgyárat, a mesterséges intelligenciához kapcsolódó tevékenység pedig immár a SpaceX bevételeinek több mint felét adja. A további bővítés finanszírozására a negyedik negyedévben várhatóan további 35-40 milliárd dollárt költenek majd.
„A Tesla és a SpaceX egyesülése stratégiai szempontból nagyon is indokolt, mivel mindkét vállalat gyorsan áll át a mesterséges intelligenciára és az autonóm rendszerekre, és mindkettőnek hatalmas infrastrukturális projektjei vannak folyamatban” - mondta Justus Parmar, a Fortuna Investments vezérigazgatója, aki mindkét vállalat befektetője. „Az egyesülés emellett megszüntetné a párhuzamosságokat, és csökkentené azt az időt, amelyet Musk a két vállalat közötti ingázással tölt. Mérséklődnének továbbá a tőzsdei vállalatok működésével járó általános költségek, a jogi kiadások és az adminisztratív terhek is.”
Az elemzők szerint a költséges mesterségesintelligencia- és űripari infrastruktúra kiépítéséhez kapcsolódó, gyorsan növekvő tőkekiadások megterhelnék a SpaceX szabad cash flow-ját. Az egyesített vállalat azonban enyhíthetné ezt a nyomást azáltal, hogy megosztaná a szolgáltatásokat, és a Teslával közösen venne fel hiteleket. Az elemzők a múlt heti Roadster-bemutatóra is felhívták a figyelmet. Az eseményen egy SpaceX-rakétahajtóművekkel felszerelt Tesla autó átfordult, majd átugrott más járművek fölött. Szerintük ez ízelítőt adott abból, mire lehetne képes a két vállalat egyesülésével létrejövő cég.
Ugyanakkor a vállalatok magas értékelésének alapjául szolgáló technológiák jelentős része még nem jutott el a kereskedelmi léptékű alkalmazásig. Ide tartoznak többek között a Föld körüli pályán működő adatközpontok, a nagy léptékben üzemeltetett önvezető taxik és a humanoid robotok. Ezek kifejlesztése és széles körű alkalmazása még éveken át tartó, jelentős kiadásokat és mérnöki munkát igényelne, ami további végrehajtási kockázatot jelentene egy olyan ügyletben, amelynek irányítási és árazási kérdéseit már most is viták övezik.
„Az egyesülés legfőbb indoka az, hogy amire a Tesla törekszik, arra a SpaceX-nek is szüksége van, és amivel a SpaceX foglalkozik, arra a Teslának is szüksége van” - írta az X-en Gene Munster, a Tesla befektetőjének számító Deepwater Asset Management ügyvezető partnere. „Mindkét vállalat ugyanazt az átfogó jövőképet követi, amelynek középpontjában Elon azon törekvése áll, hogy egy valóban vertikálisan integrált MI-vállalatot építsen fel.”
A következő vitás kérdés várhatóan az ár lesz. A Tesla részvényesei egy független vállalatban meglévő részesedésüket cserélnék el, amelynél Musk a szavazati jogok mintegy 20 százalékával rendelkezik, a SpaceX részvényeire, amelyet Musk irányít. Az RBC Capital Markets és a JPMorgan elemzői arra számítanak, hogy a befektetők 20-35 százalékos felárat várnának el, mások azonban nem számítanak semmilyen felárra. Ross Gerber, a Gerber Kawasaki vezérigazgatója, amelynek cége mindkét vállalat részvényeiből birtokol, azzal érvel, hogy bármilyen felár felhígítaná a SpaceX részvényeseinek tulajdonrészét, miközben a vállalat kiadásai tovább emelkednek. Michael Monaghan, a Founder ETFs munkatársa szerint a két vállalat részvényesi köre között jelentős az átfedés, ezért nem számít számottevő felárra.
Musk számára az irányítás megszerzése is vonzó szempont lehet az egyesülésben. A SpaceX szavazati jogainak mintegy 85 százalékát birtokolja a többszörös szavazati jogot biztosító részvényeken keresztül. A Teslánál azonban a szavazati jogoknak csak körülbelül 20 százaléka van a kezében. Bill Birmingham, a REX Financial kutatási vezetője úgy becsüli, hogy az egyesülés révén a milliárdos a szavazati jogok mintegy 57 százalékát szerezné meg. Ryan Zurrer, a Dialectic alapítója 58 százalékra teszi ezt az arányt abban az esetben, ha a részvénycsere során minden Tesla-részvényért 0,7 SpaceX-részvény járna. Ez az az illusztratív arány, amelyet a Barclays felvetett. A részvénycsere arányáról még nem folytak tárgyalások. Zurrer szerint a 0,6 körüli arányra lenne szükség ahhoz, hogy Musk akkor is megőrizze az irányítást, ha további tulajdonrészt értékesítene. Hozzátette, hogy „a legnagyobb akadályt a Tesla részvényeseinek szavazása jelenti majd, szemben Elon saját érdekeivel”.
Musk azt mondta, hogy a Tesla oldalán az összes részvény többségének támogatására van szükség, nem csupán a szavazáson részt vevő részvények többségére. Ez azt jelenti, hogy minden le nem adott szavazat az ügylet ellen hat. Az elemzők a részvényesi részvétel mértékét is kockázati tényezőként emelték ki. Arra hivatkoztak, hogy a tavalyi közgyűlésen a brókerek által képviselt részvényekre nem adtak le szavazatokat, és ez az egyesülés megvalósulásának esélyeit is befolyásolhatja. Az irányítási és szabályozási kérdések szintén napirendre kerülnének. Amikor a Tesla 2016-ban felvásárolta a SolarCityt, egy delaware-i bíróság több évig tartó pereskedés után jóváhagyta az ügyletet, ugyanakkor megállapította, hogy a vállalatnak független bizottságot kellett volna létrehoznia. „Egy olyan ügylet, amelyben ugyanaz az ember irányítja mindkét oldalt, komoly irányítási kérdéseket vet majd fel” - mondta Josh Gilbert, az eToro ázsiai és csendes-óceáni térségért felelős vezető elemzője.
A Tesla részvényesei által kapott felárra vonatkozó becslések a nullától egészen a 35 százalékig terjednek, cserébe azért, hogy Elon Musk irányítása alatt álló SpaceX részvényeire válthassák át a tulajdonrészüket. Mivel a Tesla értéke mintegy 1,5 billió dollár, a felár több százmilliárd dollárt is elérhet, így az ügylet egyik legfontosabb, annak végső értékét jelentősen befolyásoló tényezőjévé válhat. A milliárdos - aki saját magát „érdekellentétben álló félként” jellemezte - azt mondta, hogy a bizottságok még nem állapodtak meg a feltételekben, miközben a Wall Streeten arra számítanak, hogy a következő hónapokban előterjeszthetik az egyesülési javaslatot.
A Tesla részvényei szerdán több mint 3 százalékkal emelkedtek, a SpaceX papírjai pedig 11 százalékkal drágultak. Amennyiben az árfolyamnyereség kitart, a SpaceX piaci kapitalizációja mintegy 210 milliárd dollárral nőhet. A SpaceX és a Tesla közösen fejleszti a Terafab chipgyárat, a mesterséges intelligenciához kapcsolódó tevékenység pedig immár a SpaceX bevételeinek több mint felét adja. A további bővítés finanszírozására a negyedik negyedévben várhatóan további 35-40 milliárd dollárt költenek majd.
„A Tesla és a SpaceX egyesülése stratégiai szempontból nagyon is indokolt, mivel mindkét vállalat gyorsan áll át a mesterséges intelligenciára és az autonóm rendszerekre, és mindkettőnek hatalmas infrastrukturális projektjei vannak folyamatban” - mondta Justus Parmar, a Fortuna Investments vezérigazgatója, aki mindkét vállalat befektetője. „Az egyesülés emellett megszüntetné a párhuzamosságokat, és csökkentené azt az időt, amelyet Musk a két vállalat közötti ingázással tölt. Mérséklődnének továbbá a tőzsdei vállalatok működésével járó általános költségek, a jogi kiadások és az adminisztratív terhek is.”
Az elemzők szerint a költséges mesterségesintelligencia- és űripari infrastruktúra kiépítéséhez kapcsolódó, gyorsan növekvő tőkekiadások megterhelnék a SpaceX szabad cash flow-ját. Az egyesített vállalat azonban enyhíthetné ezt a nyomást azáltal, hogy megosztaná a szolgáltatásokat, és a Teslával közösen venne fel hiteleket. Az elemzők a múlt heti Roadster-bemutatóra is felhívták a figyelmet. Az eseményen egy SpaceX-rakétahajtóművekkel felszerelt Tesla autó átfordult, majd átugrott más járművek fölött. Szerintük ez ízelítőt adott abból, mire lehetne képes a két vállalat egyesülésével létrejövő cég.
Ugyanakkor a vállalatok magas értékelésének alapjául szolgáló technológiák jelentős része még nem jutott el a kereskedelmi léptékű alkalmazásig. Ide tartoznak többek között a Föld körüli pályán működő adatközpontok, a nagy léptékben üzemeltetett önvezető taxik és a humanoid robotok. Ezek kifejlesztése és széles körű alkalmazása még éveken át tartó, jelentős kiadásokat és mérnöki munkát igényelne, ami további végrehajtási kockázatot jelentene egy olyan ügyletben, amelynek irányítási és árazási kérdéseit már most is viták övezik.
„Az egyesülés legfőbb indoka az, hogy amire a Tesla törekszik, arra a SpaceX-nek is szüksége van, és amivel a SpaceX foglalkozik, arra a Teslának is szüksége van” - írta az X-en Gene Munster, a Tesla befektetőjének számító Deepwater Asset Management ügyvezető partnere. „Mindkét vállalat ugyanazt az átfogó jövőképet követi, amelynek középpontjában Elon azon törekvése áll, hogy egy valóban vertikálisan integrált MI-vállalatot építsen fel.”
A következő vitás kérdés várhatóan az ár lesz. A Tesla részvényesei egy független vállalatban meglévő részesedésüket cserélnék el, amelynél Musk a szavazati jogok mintegy 20 százalékával rendelkezik, a SpaceX részvényeire, amelyet Musk irányít. Az RBC Capital Markets és a JPMorgan elemzői arra számítanak, hogy a befektetők 20-35 százalékos felárat várnának el, mások azonban nem számítanak semmilyen felárra. Ross Gerber, a Gerber Kawasaki vezérigazgatója, amelynek cége mindkét vállalat részvényeiből birtokol, azzal érvel, hogy bármilyen felár felhígítaná a SpaceX részvényeseinek tulajdonrészét, miközben a vállalat kiadásai tovább emelkednek. Michael Monaghan, a Founder ETFs munkatársa szerint a két vállalat részvényesi köre között jelentős az átfedés, ezért nem számít számottevő felárra.
Musk számára az irányítás megszerzése is vonzó szempont lehet az egyesülésben. A SpaceX szavazati jogainak mintegy 85 százalékát birtokolja a többszörös szavazati jogot biztosító részvényeken keresztül. A Teslánál azonban a szavazati jogoknak csak körülbelül 20 százaléka van a kezében. Bill Birmingham, a REX Financial kutatási vezetője úgy becsüli, hogy az egyesülés révén a milliárdos a szavazati jogok mintegy 57 százalékát szerezné meg. Ryan Zurrer, a Dialectic alapítója 58 százalékra teszi ezt az arányt abban az esetben, ha a részvénycsere során minden Tesla-részvényért 0,7 SpaceX-részvény járna. Ez az az illusztratív arány, amelyet a Barclays felvetett. A részvénycsere arányáról még nem folytak tárgyalások. Zurrer szerint a 0,6 körüli arányra lenne szükség ahhoz, hogy Musk akkor is megőrizze az irányítást, ha további tulajdonrészt értékesítene. Hozzátette, hogy „a legnagyobb akadályt a Tesla részvényeseinek szavazása jelenti majd, szemben Elon saját érdekeivel”.
Musk azt mondta, hogy a Tesla oldalán az összes részvény többségének támogatására van szükség, nem csupán a szavazáson részt vevő részvények többségére. Ez azt jelenti, hogy minden le nem adott szavazat az ügylet ellen hat. Az elemzők a részvényesi részvétel mértékét is kockázati tényezőként emelték ki. Arra hivatkoztak, hogy a tavalyi közgyűlésen a brókerek által képviselt részvényekre nem adtak le szavazatokat, és ez az egyesülés megvalósulásának esélyeit is befolyásolhatja. Az irányítási és szabályozási kérdések szintén napirendre kerülnének. Amikor a Tesla 2016-ban felvásárolta a SolarCityt, egy delaware-i bíróság több évig tartó pereskedés után jóváhagyta az ügyletet, ugyanakkor megállapította, hogy a vállalatnak független bizottságot kellett volna létrehoznia. „Egy olyan ügylet, amelyben ugyanaz az ember irányítja mindkét oldalt, komoly irányítási kérdéseket vet majd fel” - mondta Josh Gilbert, az eToro ázsiai és csendes-óceáni térségért felelős vezető elemzője.