SG.hu·
A kriptovaluták után az MI piac sem hozott nyugalmat a bitcoinbányászoknak
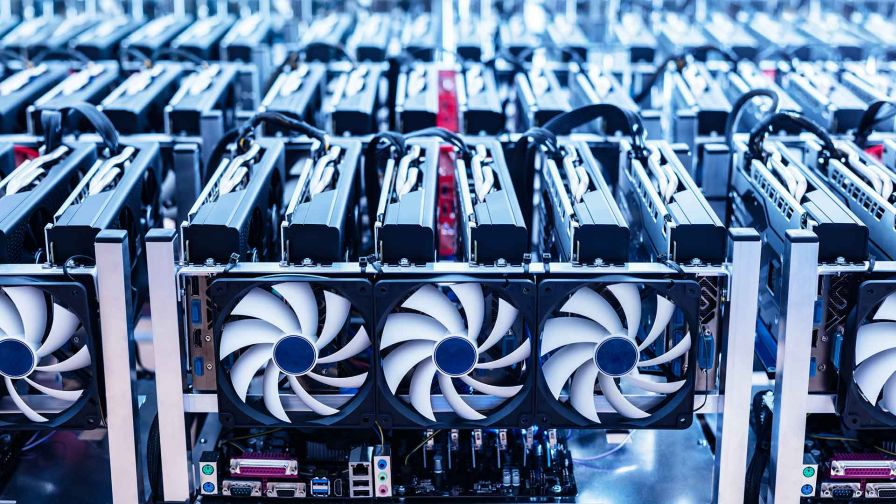
Az MI-adatközpontok működtetése sem bizonyul könnyebbnek azoknak a vállalatoknak, amelyek a bitcoinbányászati szervereket jövedelmezőbbnek ígérkező tevékenységre cserélték.
A korábban Bitfarms néven működő Keel Infrastructure vezérigazgatója, Ben Gagnon tavaly úgy döntött, hogy a korábban bitcoin „bányászatra” kialakított létesítményeket olyan adatközpontokká alakítsa át, amelyek képesek kiszolgálni a mesterségesintelligencia-boom igényeit. Tökéletes megoldásnak tűnt arra, hogy elkerüljék a kriptopiaci összeomlás következményeit, és átnyergeljenek a Wall Street legfelkapottabb területére. Kiderült azonban, hogy az MI-adatközpontok üzemeltetőinek élete éppoly rögös. „Meglepő, hogy magunk mögött hagyhattuk a bitcoint, és találtunk egy olyan piacot, amely valahogyan még a bitcoinnál is volatilisabb, de pontosan ez történt” - mondta Gagnon.
A CoinShares Bitcoin Mining and Digital Power ETF (WGMI), amely 2025-ben a heves MI-piaci rali hátán 72 százalékos emelkedést produkált, az idei évben eddig 23 százalékot veszített értékéből. Az alap olyan neofelhő-szolgáltatók részvényeit tartja, mint a CoreWeave és a Nebius, valamint olyan vállalatokét is, mint a Core Scientific, a CleanSpark és más bitcoinbányászok, amelyek adatközpontok üzemeltetésére állnak át. Emiatt az alap különösen kitett az MI-piac közelmúltbeli visszaesésének.
Az MI-üzletágban tapasztalható repedések a múlt héten tovább szélesedtek, amikor a befektetők elkezdték eladni az olyan technológiai óriások részvényeit, mint az Alphabet és az Intel. A lejtmenet epicentrumában a neofelhő-szolgáltatók álltak, amelyeket jelentős adósságterhek és emelkedő hitelfelvételi költségek szorítottak.
Az eladási hullámot részben olyan, az iparágban nagy tekintélynek örvendő szereplők növekvő szkepticizmusa táplálta, mint Elon Musk, aki arra figyelmeztetett, hogy az adósságpiacok gyakorlatilag kizárták a finanszírozási lehetőségekből azokat a vállalatokat, amelyeknek az MI-adatközpontokon kívül nincs számottevő bevételük. „Ez azt jelenti, hogy a több mint 200 neofelhő-szolgáltató körében a kishalak szintjén zajló tömeges pusztulás és konszolidáció következik. Néhányan túlélik, de nem sokan” - írta Musk egy nemrég közzétett X-bejegyzésében.
A bitcoinbányászok akkor kezdtek az MI felé fordulni, amikor a bányászat - vagyis az a tevékenység, amelynek során hatalmas számítási kapacitást használnak egyenletek megoldására a digitális valuta megszerzéséhez - egyre költségesebbé vált. A verseny fokozódása tovább szűkítette a haszonkulcsokat. Emellett a „felezési” események, amelyek négyévente felére csökkentik a bányászok által megszerezhető bitcoinok számát, arra kényszerítették a vállalatokat, hogy más bevételi források után nézzenek. A kriptopiaci összeomlás ráadásul a bányászok bitcoin-tartalékainak értékét is csökkentette.
A CoreWeave, amely eredetileg Ethereum-bányászati vállalkozásként jött létre, mielőtt az MI felé fordult volna, a korai sikertörténetek közé tartozott. Miután a vállalat értéke gyors növekedésnek indult, és a Nvidia is befektetőjévé vált, más bányászok gyorsan követték az általa alkalmazott üzleti modellt. A csökkenő haszonkulcsokkal szembesülő bányászok hamarosan a technológiai szektor legfelkapottabb trendje, az MI-infrastruktúra fellendülésének kellős közepén találták magukat. Folyamatosan működő létesítményeik már eleve jelentős energiaellátással és rugalmas energiaszerződésekkel rendelkeztek. A hosszú távú ügyfélkötelezettségekkel megkötött hagyományos adatközpontokkal ellentétben pedig a bányászok rugalmasan átcsoportosíthatták az általuk lekötött energiakapacitást, és közvetlenül az MI kiszolgálására fordíthatták.
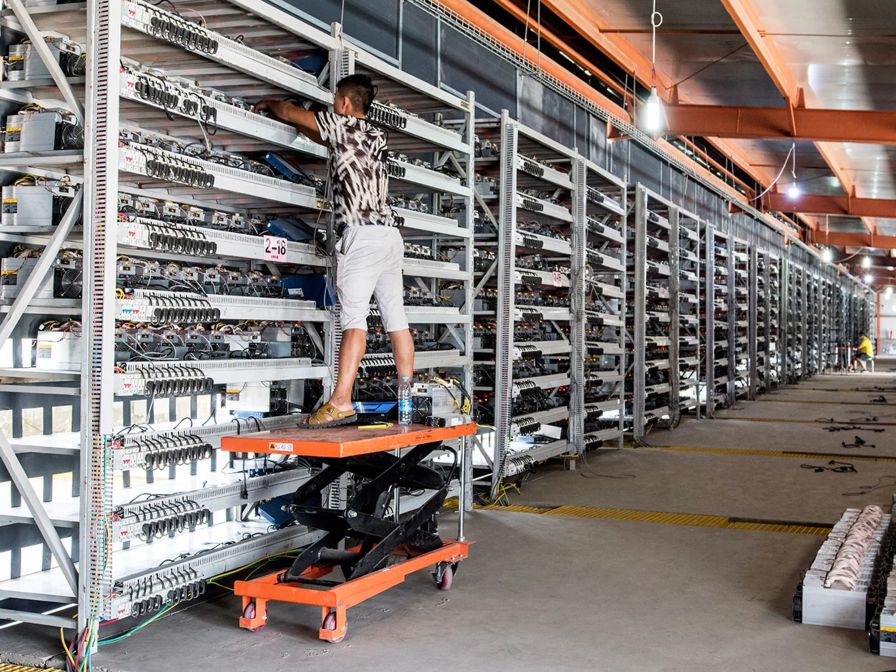
Egy ideig ez az átállás meredek emelkedésbe lendítette a nehézségekkel küzdő bányászcégek részvényeit. Miközben a technológiai óriások, köztük az Alphabet, az Amazon, a Meta és a Microsoft, valamint más úgynevezett hiperskálázó vállalatok több százmilliárd dolláros MI-beruházásokat vállaltak, ezek az adatközpontok hirtelen nélkülözhetetlenné váltak az általuk ellenőrzött hatalmas energiakapacitásnak köszönhetően. A korábbi kriptobányászok azzal, hogy bérleti szerződéseket kötöttek ezekkel a hiperskálázó vállalatokkal és olyan jelentős ügyfelekkel, mint az Anthropic, az új bevételi lehetőségek hullámából is részesülhettek.
A befektetők azonban szinte ugyanolyan hirtelen kezdték megkérdőjelezni, hogy megtérülnek-e a hatalmas MI-kiadások. Az MI-piaci buborékkal kapcsolatos aggodalmak minden alkalommal felerősödtek, amikor fokozódott a verseny, a növekedés lassulásának jelei mutatkoztak, vagy az adatközpontok üzemeltetői az építkezések elhúzódásáról számoltak be. Az utóbbi időben a magas kamatlábak és a geopolitikai bizonytalanság is kétségeket ébresztettek azzal kapcsolatban, hogy az adósságokkal terhelt fejlesztők képesek-e fenntartani gyors terjeszkedésüket.
A CoreWeave, amely egykor az MI-re történő átállás mintapéldájának számított, mára az MI-piac szélsőséges volatilitásának egyik jelképes szereplőjévé vált. A vállalat részvényeinek árfolyama az idén 25 százalékkal csökkent. A veszteséget egy különösen viharos néhány hét tetőzte be, amelynek során mind a részvények, mind a vállalat adósságpapírjai jelentős eladási nyomás alá kerültek. Ezzel egy időben az MI-adatközpontok a helyi közösségekben és a politikai színtéren is a korábban már ismert ellenállást váltják ki. Az aggodalmak középpontjában az áll, hogy ezek a létesítmények túl sok energiát és vizet használnak fel. Mindez visszhangozza azt az ellenállást, amellyel a bitcoinbányászok szembesültek kezdeti terjeszkedésük idején.
A makrogazdasági tényezőktől eltekintve nem minden adatközpont épül azonos üzleti modell alapján, és mindegyiknek megvannak a maga sajátos előnyei és hátrányai. Azok a vállalatok, amelyek a bitcoinbányászatot teljes egészében feladták az adatközpontok javára, egyértelmű előnyre tesznek szert: az egységes profilú üzleti modelljüket a Wall Street könnyebben tudja értékelni. Gagnon tájékoztatása szerint a Keel Infrastructure, amely teljesen leállította egyesült államokbeli bitcoinbányászati tevékenységét, egyelőre még nem kötött ügyfélszerződéseket új adatközpontjaira. A vállalat arra számít, hogy három adatközponti helyszíne jövőre kezd majd bevételt termelni, miután lezárulnak az üzleti folyamatok, és befejeződik a helyszínek fejlesztése - mondta. A Keel Infrastructure részvényeinek árfolyama az év eleje óta 6,8 százalékkal csökkent.
„Az emberek hajlamosak különböző kategóriákba sorolni a részvényeket” - mondta Kevin Dede, a JonesTrading elemzője. „Úgy gondolom, hogy azok a vállalatok, amelyek még nem döntötték el igazán, milyen irányba induljanak el, vagy még nem fejezték be teljesen az átállást, alacsonyabb értékelést kaphatnak azoknál a cégeknél, amelyek tisztán végrehajtották az átállást, és a befektetői közösség előtt is egyértelműen ilyen vállalatként mutatkoztak be.”
A teljes egészében adatközpontokká átalakult vállalatoknak azonban hiányzik egy fontos bevételi forrásuk: a folyamatosan kibányászott új bitcoinokból származó bevétel, amely korábban finanszírozta a terjeszkedésüket. Amint a bányászok lekapcsolják a bányászgépeiket, lemondanak arról a napi kriptobevételről, amely korábban segített fedezni a beruházási kiadásaikat. A Needham & Co. elemzője, John Todaro szerint a tőzsdén jegyzett bányászcégek az év első felében rekordmennyiségű, összesen 48 900 bitcoint adtak el. Egyetlen korábbi hathónapos időszakban sem értékesítettek ennyit. Todaro arra számít, hogy az év második felében és 2027 elején tovább növekednek az eladások, mivel ezek az üzemeltetők a megmaradt bitcoin-tartalékaikhoz nyúlnak, hogy finanszírozzák az új adatközpontok építését.
„Azt halljuk ezektől a vállalatoktól, hogy egyre nehezebb finanszírozást szerezni az MI-infrastruktúra kiépítéséhez” - mondta Todaro. „Emiatt úgy gondoljuk, hogy ha bitcoin van a mérlegedben, valószínűleg fokozni fogod az értékesítését, hogy segíts finanszírozni a beruházási kiadásokat és néhány olyan helyszín fejlesztését, amelyhez egyelőre nem áll rendelkezésre finanszírozás.” Egyes bányászok, például a CleanSpark, a bitcoinbányászatot az adatközponti projektjeik fejlesztéséhez vezető átmeneti eszköznek tekintik. Bányászati létesítményeiken keresztül a vállalat bevételhez juthat a kriptovalutákból az adott helyszín energiaellátásának hasznosításával, miközben a közelben olyan adatközpontot épít, amely megfelel az ügyfelek igényeinek. A bányászat addig folytatódik, amíg az energiakapacitást át nem állítják az adatközpont kiszolgálására.
A CleanSpark részvényeinek árfolyama az idén 19 százalékkal csökkent. A vállalat mérlegében több mint egymilliárd dollár értékű bitcoin szerepel. „Nincsenek olyan nagyszabású beruházási terveink, amelyekkel a bitcoinbányászatot kívánnánk fejleszteni. Ehelyett a bitcoinbányászatot eszközként használjuk arra, hogy biztosítsuk magunknak ezeket a nagy energiaigényű kapacitásokat” - mondta Matt Schultz, a CleanSpark vezérigazgatója. „A mérlegünkben szereplő bitcoint pedig tőkeeszközként kezeljük.”
A korábban Bitfarms néven működő Keel Infrastructure vezérigazgatója, Ben Gagnon tavaly úgy döntött, hogy a korábban bitcoin „bányászatra” kialakított létesítményeket olyan adatközpontokká alakítsa át, amelyek képesek kiszolgálni a mesterségesintelligencia-boom igényeit. Tökéletes megoldásnak tűnt arra, hogy elkerüljék a kriptopiaci összeomlás következményeit, és átnyergeljenek a Wall Street legfelkapottabb területére. Kiderült azonban, hogy az MI-adatközpontok üzemeltetőinek élete éppoly rögös. „Meglepő, hogy magunk mögött hagyhattuk a bitcoint, és találtunk egy olyan piacot, amely valahogyan még a bitcoinnál is volatilisabb, de pontosan ez történt” - mondta Gagnon.
A CoinShares Bitcoin Mining and Digital Power ETF (WGMI), amely 2025-ben a heves MI-piaci rali hátán 72 százalékos emelkedést produkált, az idei évben eddig 23 százalékot veszített értékéből. Az alap olyan neofelhő-szolgáltatók részvényeit tartja, mint a CoreWeave és a Nebius, valamint olyan vállalatokét is, mint a Core Scientific, a CleanSpark és más bitcoinbányászok, amelyek adatközpontok üzemeltetésére állnak át. Emiatt az alap különösen kitett az MI-piac közelmúltbeli visszaesésének.
Az MI-üzletágban tapasztalható repedések a múlt héten tovább szélesedtek, amikor a befektetők elkezdték eladni az olyan technológiai óriások részvényeit, mint az Alphabet és az Intel. A lejtmenet epicentrumában a neofelhő-szolgáltatók álltak, amelyeket jelentős adósságterhek és emelkedő hitelfelvételi költségek szorítottak.
Az eladási hullámot részben olyan, az iparágban nagy tekintélynek örvendő szereplők növekvő szkepticizmusa táplálta, mint Elon Musk, aki arra figyelmeztetett, hogy az adósságpiacok gyakorlatilag kizárták a finanszírozási lehetőségekből azokat a vállalatokat, amelyeknek az MI-adatközpontokon kívül nincs számottevő bevételük. „Ez azt jelenti, hogy a több mint 200 neofelhő-szolgáltató körében a kishalak szintjén zajló tömeges pusztulás és konszolidáció következik. Néhányan túlélik, de nem sokan” - írta Musk egy nemrég közzétett X-bejegyzésében.
A bitcoinbányászok akkor kezdtek az MI felé fordulni, amikor a bányászat - vagyis az a tevékenység, amelynek során hatalmas számítási kapacitást használnak egyenletek megoldására a digitális valuta megszerzéséhez - egyre költségesebbé vált. A verseny fokozódása tovább szűkítette a haszonkulcsokat. Emellett a „felezési” események, amelyek négyévente felére csökkentik a bányászok által megszerezhető bitcoinok számát, arra kényszerítették a vállalatokat, hogy más bevételi források után nézzenek. A kriptopiaci összeomlás ráadásul a bányászok bitcoin-tartalékainak értékét is csökkentette.
A CoreWeave, amely eredetileg Ethereum-bányászati vállalkozásként jött létre, mielőtt az MI felé fordult volna, a korai sikertörténetek közé tartozott. Miután a vállalat értéke gyors növekedésnek indult, és a Nvidia is befektetőjévé vált, más bányászok gyorsan követték az általa alkalmazott üzleti modellt. A csökkenő haszonkulcsokkal szembesülő bányászok hamarosan a technológiai szektor legfelkapottabb trendje, az MI-infrastruktúra fellendülésének kellős közepén találták magukat. Folyamatosan működő létesítményeik már eleve jelentős energiaellátással és rugalmas energiaszerződésekkel rendelkeztek. A hosszú távú ügyfélkötelezettségekkel megkötött hagyományos adatközpontokkal ellentétben pedig a bányászok rugalmasan átcsoportosíthatták az általuk lekötött energiakapacitást, és közvetlenül az MI kiszolgálására fordíthatták.
Egy ideig ez az átállás meredek emelkedésbe lendítette a nehézségekkel küzdő bányászcégek részvényeit. Miközben a technológiai óriások, köztük az Alphabet, az Amazon, a Meta és a Microsoft, valamint más úgynevezett hiperskálázó vállalatok több százmilliárd dolláros MI-beruházásokat vállaltak, ezek az adatközpontok hirtelen nélkülözhetetlenné váltak az általuk ellenőrzött hatalmas energiakapacitásnak köszönhetően. A korábbi kriptobányászok azzal, hogy bérleti szerződéseket kötöttek ezekkel a hiperskálázó vállalatokkal és olyan jelentős ügyfelekkel, mint az Anthropic, az új bevételi lehetőségek hullámából is részesülhettek.
A befektetők azonban szinte ugyanolyan hirtelen kezdték megkérdőjelezni, hogy megtérülnek-e a hatalmas MI-kiadások. Az MI-piaci buborékkal kapcsolatos aggodalmak minden alkalommal felerősödtek, amikor fokozódott a verseny, a növekedés lassulásának jelei mutatkoztak, vagy az adatközpontok üzemeltetői az építkezések elhúzódásáról számoltak be. Az utóbbi időben a magas kamatlábak és a geopolitikai bizonytalanság is kétségeket ébresztettek azzal kapcsolatban, hogy az adósságokkal terhelt fejlesztők képesek-e fenntartani gyors terjeszkedésüket.
A CoreWeave, amely egykor az MI-re történő átállás mintapéldájának számított, mára az MI-piac szélsőséges volatilitásának egyik jelképes szereplőjévé vált. A vállalat részvényeinek árfolyama az idén 25 százalékkal csökkent. A veszteséget egy különösen viharos néhány hét tetőzte be, amelynek során mind a részvények, mind a vállalat adósságpapírjai jelentős eladási nyomás alá kerültek. Ezzel egy időben az MI-adatközpontok a helyi közösségekben és a politikai színtéren is a korábban már ismert ellenállást váltják ki. Az aggodalmak középpontjában az áll, hogy ezek a létesítmények túl sok energiát és vizet használnak fel. Mindez visszhangozza azt az ellenállást, amellyel a bitcoinbányászok szembesültek kezdeti terjeszkedésük idején.
A makrogazdasági tényezőktől eltekintve nem minden adatközpont épül azonos üzleti modell alapján, és mindegyiknek megvannak a maga sajátos előnyei és hátrányai. Azok a vállalatok, amelyek a bitcoinbányászatot teljes egészében feladták az adatközpontok javára, egyértelmű előnyre tesznek szert: az egységes profilú üzleti modelljüket a Wall Street könnyebben tudja értékelni. Gagnon tájékoztatása szerint a Keel Infrastructure, amely teljesen leállította egyesült államokbeli bitcoinbányászati tevékenységét, egyelőre még nem kötött ügyfélszerződéseket új adatközpontjaira. A vállalat arra számít, hogy három adatközponti helyszíne jövőre kezd majd bevételt termelni, miután lezárulnak az üzleti folyamatok, és befejeződik a helyszínek fejlesztése - mondta. A Keel Infrastructure részvényeinek árfolyama az év eleje óta 6,8 százalékkal csökkent.
„Az emberek hajlamosak különböző kategóriákba sorolni a részvényeket” - mondta Kevin Dede, a JonesTrading elemzője. „Úgy gondolom, hogy azok a vállalatok, amelyek még nem döntötték el igazán, milyen irányba induljanak el, vagy még nem fejezték be teljesen az átállást, alacsonyabb értékelést kaphatnak azoknál a cégeknél, amelyek tisztán végrehajtották az átállást, és a befektetői közösség előtt is egyértelműen ilyen vállalatként mutatkoztak be.”
A teljes egészében adatközpontokká átalakult vállalatoknak azonban hiányzik egy fontos bevételi forrásuk: a folyamatosan kibányászott új bitcoinokból származó bevétel, amely korábban finanszírozta a terjeszkedésüket. Amint a bányászok lekapcsolják a bányászgépeiket, lemondanak arról a napi kriptobevételről, amely korábban segített fedezni a beruházási kiadásaikat. A Needham & Co. elemzője, John Todaro szerint a tőzsdén jegyzett bányászcégek az év első felében rekordmennyiségű, összesen 48 900 bitcoint adtak el. Egyetlen korábbi hathónapos időszakban sem értékesítettek ennyit. Todaro arra számít, hogy az év második felében és 2027 elején tovább növekednek az eladások, mivel ezek az üzemeltetők a megmaradt bitcoin-tartalékaikhoz nyúlnak, hogy finanszírozzák az új adatközpontok építését.
„Azt halljuk ezektől a vállalatoktól, hogy egyre nehezebb finanszírozást szerezni az MI-infrastruktúra kiépítéséhez” - mondta Todaro. „Emiatt úgy gondoljuk, hogy ha bitcoin van a mérlegedben, valószínűleg fokozni fogod az értékesítését, hogy segíts finanszírozni a beruházási kiadásokat és néhány olyan helyszín fejlesztését, amelyhez egyelőre nem áll rendelkezésre finanszírozás.” Egyes bányászok, például a CleanSpark, a bitcoinbányászatot az adatközponti projektjeik fejlesztéséhez vezető átmeneti eszköznek tekintik. Bányászati létesítményeiken keresztül a vállalat bevételhez juthat a kriptovalutákból az adott helyszín energiaellátásának hasznosításával, miközben a közelben olyan adatközpontot épít, amely megfelel az ügyfelek igényeinek. A bányászat addig folytatódik, amíg az energiakapacitást át nem állítják az adatközpont kiszolgálására.
A CleanSpark részvényeinek árfolyama az idén 19 százalékkal csökkent. A vállalat mérlegében több mint egymilliárd dollár értékű bitcoin szerepel. „Nincsenek olyan nagyszabású beruházási terveink, amelyekkel a bitcoinbányászatot kívánnánk fejleszteni. Ehelyett a bitcoinbányászatot eszközként használjuk arra, hogy biztosítsuk magunknak ezeket a nagy energiaigényű kapacitásokat” - mondta Matt Schultz, a CleanSpark vezérigazgatója. „A mérlegünkben szereplő bitcoint pedig tőkeeszközként kezeljük.”