SG.hu·
Az összeomlás felé tart a félvezetőipar?
A gyártás koncentrációja, a hosszú távú szerződések és a vállalatok pénzügyi helyzete miatt egy esetleges visszaesés másként alakulhat, mint a korábbi válságok.
A félvezetőipart több mint négy évtizede két, a fizika törvényeihez hasonló megbízhatóságú szabályszerűség irányítja. Az első szerint folyamatosan nő a tranzisztorok száma, vagyis a chipekre maratott apró kapcsolóelemeké. A második szerint minden fellendülést visszaesés követ. Az első szabályszerűség, amely egyre nagyobb teljesítményű chipeket eredményez, továbbra is teljes erővel érvényesül. A mesterséges intelligenciához használt csúcsprocesszorok már több mint 200 milliárd tranzisztort tartalmaznak, az iparág pedig úgy véli, hogy az évtized végére akár ezermilliárdot is képes lesz egyetlen chipbe zsúfolni. A második szabályszerűség viszont aggodalmat kelt azzal kapcsolatban, hogy meddig tarthat még a mostani konjunktúra.
Az iparág hozzászokott a fellendülésekhez, de ehhez hasonlóval még nem találkozott. A mesterséges intelligencia kielégíthetetlen keresletet teremtett az MI-modellek betanítására és futtatására használt chipek iránt. 2026 első felében a félvezetőipari értékesítés éves összehasonlításban gyorsabban nőtt, mint az 1980-as évek óta bármikor. A világ legnagyobb szerződéses chipgyártója, a TSMC ebben a hónapban arról számolt be, hogy immár egymást követő hatodik negyedévében ért el rekordnyereséget. A dél-koreai Samsung Electronics, a chipgyártás egyik meghatározó szereplője pedig a negyedik ilyen negyedévéről számolt be.
A befektetők azonban egyre idegesebbek. A kiemelkedően jó eredmények és a derűlátó előrejelzések ellenére a vezető félvezetőipari vállalatokat tömörítő részvényindex több mint 10 százalékkal esett október 6. óta. Aggodalmaikat tovább fokozta, amikor október 12-én Hock Tan, egy jelentős chiptervező vállalat, a Broadcom vezetője a mesterséges intelligenciához kapcsolódó befektetési hullám számos befektetőjét kaszinóbeli szerencsejátékosokhoz hasonlította, akiknek „fogalmuk sincs”, mibe fektetnek. Az iparág várható növekedése szinte teljes egészében az MI-chipektől függ, így az ágazat hatalmas fogadást tesz erre a technológiára. Ha a fogadás rosszul sül el, és véget ér az a fellendülés, amelyet egyesek már „szuperciklusnak” neveznek, vajon a chipgyártók ugyanolyan meredek összeomlást szenvednek el, mint amilyen meredek volt a fellendülés? Több okunk is van azt gondolni, hogy nem.
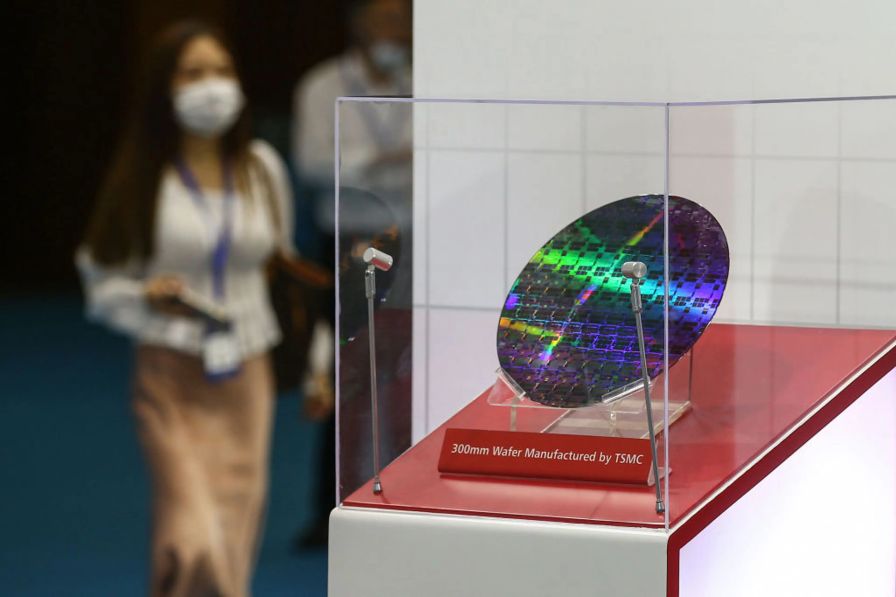
Miközben a félvezetőipar növekedett, a gyártás egyre inkább néhány szereplő kezében összpontosult. A legtöbb chiptervező vállalat, például az Nvidia, amelynek grafikus processzorai hajtották az MI-boomot, nem maga gyártja a szilíciumlapkákat. Ugyanez igaz az olyan szoftvercégekre is, mint a Google és az OpenAI, amelyek szintén elkezdtek MI-processzorokat tervezni. Ehelyett bérgyártókra támaszkodnak, közülük is elsősorban egyetlen vállalatra. A 2000-es évek elején még mintegy 25 cég volt képes a legfejlettebb processzorok gyártására. Ma már csak négy ilyen vállalat van, és a csúcskategóriás chipek szinte mindegyikét a TSMC gyártja.
A memóriachipek esetében, amelyek szintén nélkülözhetetlenek az MI-hez, hasonló folyamat ment végbe. 1990-ben több mint 20 vállalat gyártott fejlett memórialapkákat. Ma már csak három, a Samsung, az SK Hynix és a Micron állítja elő ezek szinte teljes egészét. Kína új szereplőket hozott létre mind a processzorok, mind a memóriachipek piacán, ám mivel nem férnek hozzá a legfejlettebb chipgyártó eszközökhöz, továbbra is elmaradnak a technológiai élvonaltól.
A koncentráció lehetővé tette, hogy néhány meghatározó chipgyártó szabja meg a kapacitásbővítés ütemét, és diktálja az értékesítés feltételeit. Ezek a vállalatok jelentős beruházásokat hajtanak végre, hogy kihasználják a fellendülést. A TSMC beruházási kiadásai az idén várhatóan elérik a mintegy 62 milliárd dollárt, ami több mint másfélszerese a 2025-ös összegnek. Az elemzők szerint jövőre ez az érték körülbelül 76 milliárd dollárra emelkedhet. A memóriagyártók szintén növelték beruházásaikat.
Kiadásaik azonban így is szerénynek számítanak az MI-boom által termelt rendkívüli bevételekhez képest. A TSMC beruházási kiadásainak árbevételhez viszonyított aránya a 2023-as 44 százalékról az idén várhatóan 36 százalékra csökken. Ráadásul a chipgyártók a beruházásokat a megtermelt készpénzből finanszírozzák, nem pedig hitelfelvételből. A TSMC idén a működési tevékenységéből származó pénzforgalmának valamivel több mint felét fordítja kapacitásbővítésre, a Samsung esetében pedig ez az arány alig éri el az egyötödöt. E chipgyártók adósságállománya szerénynek tűnik a folyamatosan növekvő készpénzállományuk mellett.
A McKinsey tanácsadó cég szakértője, Bill Wiseman szerint a gyártók „nagyon kedvező árkörnyezetben” működnek, és minden okuk megvan arra, hogy a bővítések ütemét úgy szabják meg, hogy ez a helyzet fennmaradjon. A DRAM, vagyis a szinte minden elektronikai eszközben használt memóriatípus ára körülbelül hatszorosa a 2023 elején tapasztalt szintnek. A TSMC nem csökkentette a három nanométeres gyártási eljárásának árát, amelyet 2022 végén vezetett be, noha egy gyártási eljárás ára általában néhány év elteltével mérséklődik. A kapacitásbővítés ütemét az is lassítja, hogy számos új chipgyártó üzem az Egyesült Államokban épül. Wiseman szerint ott az építkezés „körülbelül kétszer annyi ideig tart”.
A piaci koncentráció a chipgyártók alkupozícióját is megerősítette, ezáltal megváltozott, hogy egy esetleges visszaesés terheit kinek kell viselnie. Egészen a közelmúltig a memóriákat főként az azonnali piacon vagy rövid távú szerződések keretében értékesítették. Amikor csökkent a kereslet, a vásárlók nem voltak kötelesek folytatni a beszerzéseket, így az árak összeomlottak. Most azonban, hogy a gyártókapacitás szűkös, és csak néhány beszállító közül lehet választani, a vevők évekkel előre lekötik a szükséges mennyiségeket, méghozzá az eladók feltételei szerint.
Az Nvidia több mint 250 milliárd dollár értékben vállalt kötelezettséget annak érdekében, hogy 2029 januárjáig biztosítsa az ellátást és az alkatrészeket. A Micron szeptemberben arról számolt be, hogy az úgynevezett „vedd meg vagy fizess” megállapodások, amelyek alapján a vevőknek vagy meg kell vásárolniuk a szerződésben rögzített mennyiséget, vagy akkor is fizetniük kell érte, 2030-ig árbevételének 35 százalékát lekötötték. Ezek a megállapodások összesen 32 milliárd dollár értékű kötelezettségvállalást jelentenek, amelyek többsége készpénzes előleget is tartalmaz. Az ilyen előrefizetések segítenek finanszírozni az új gyárakat, emellett a visszaesés kockázatának legalább egy részét a vásárlókra hárítják.
A mesterséges intelligencia fellendülésének vége így is komoly fájdalmat okozna a chipgyártóknak. Ha leáll a kiadások növekedése, az árak esni kezdenek, a nyereség csökken, a rendkívül magas részvényárfolyamok pedig visszatérnek a földre. A vásárlók megpróbálják majd újratárgyalni azokat a szerződéseket, amelyeket a piac csúcsán kötöttek. A félvezetőipar második törvényszerűsége továbbra is érvényes marad. Ezúttal azonban a vásárlóknak is osztozniuk kell majd a fellendülést követő kijózanodás terhein.
A félvezetőipart több mint négy évtizede két, a fizika törvényeihez hasonló megbízhatóságú szabályszerűség irányítja. Az első szerint folyamatosan nő a tranzisztorok száma, vagyis a chipekre maratott apró kapcsolóelemeké. A második szerint minden fellendülést visszaesés követ. Az első szabályszerűség, amely egyre nagyobb teljesítményű chipeket eredményez, továbbra is teljes erővel érvényesül. A mesterséges intelligenciához használt csúcsprocesszorok már több mint 200 milliárd tranzisztort tartalmaznak, az iparág pedig úgy véli, hogy az évtized végére akár ezermilliárdot is képes lesz egyetlen chipbe zsúfolni. A második szabályszerűség viszont aggodalmat kelt azzal kapcsolatban, hogy meddig tarthat még a mostani konjunktúra.
Az iparág hozzászokott a fellendülésekhez, de ehhez hasonlóval még nem találkozott. A mesterséges intelligencia kielégíthetetlen keresletet teremtett az MI-modellek betanítására és futtatására használt chipek iránt. 2026 első felében a félvezetőipari értékesítés éves összehasonlításban gyorsabban nőtt, mint az 1980-as évek óta bármikor. A világ legnagyobb szerződéses chipgyártója, a TSMC ebben a hónapban arról számolt be, hogy immár egymást követő hatodik negyedévében ért el rekordnyereséget. A dél-koreai Samsung Electronics, a chipgyártás egyik meghatározó szereplője pedig a negyedik ilyen negyedévéről számolt be.
A befektetők azonban egyre idegesebbek. A kiemelkedően jó eredmények és a derűlátó előrejelzések ellenére a vezető félvezetőipari vállalatokat tömörítő részvényindex több mint 10 százalékkal esett október 6. óta. Aggodalmaikat tovább fokozta, amikor október 12-én Hock Tan, egy jelentős chiptervező vállalat, a Broadcom vezetője a mesterséges intelligenciához kapcsolódó befektetési hullám számos befektetőjét kaszinóbeli szerencsejátékosokhoz hasonlította, akiknek „fogalmuk sincs”, mibe fektetnek. Az iparág várható növekedése szinte teljes egészében az MI-chipektől függ, így az ágazat hatalmas fogadást tesz erre a technológiára. Ha a fogadás rosszul sül el, és véget ér az a fellendülés, amelyet egyesek már „szuperciklusnak” neveznek, vajon a chipgyártók ugyanolyan meredek összeomlást szenvednek el, mint amilyen meredek volt a fellendülés? Több okunk is van azt gondolni, hogy nem.
Miközben a félvezetőipar növekedett, a gyártás egyre inkább néhány szereplő kezében összpontosult. A legtöbb chiptervező vállalat, például az Nvidia, amelynek grafikus processzorai hajtották az MI-boomot, nem maga gyártja a szilíciumlapkákat. Ugyanez igaz az olyan szoftvercégekre is, mint a Google és az OpenAI, amelyek szintén elkezdtek MI-processzorokat tervezni. Ehelyett bérgyártókra támaszkodnak, közülük is elsősorban egyetlen vállalatra. A 2000-es évek elején még mintegy 25 cég volt képes a legfejlettebb processzorok gyártására. Ma már csak négy ilyen vállalat van, és a csúcskategóriás chipek szinte mindegyikét a TSMC gyártja.
A memóriachipek esetében, amelyek szintén nélkülözhetetlenek az MI-hez, hasonló folyamat ment végbe. 1990-ben több mint 20 vállalat gyártott fejlett memórialapkákat. Ma már csak három, a Samsung, az SK Hynix és a Micron állítja elő ezek szinte teljes egészét. Kína új szereplőket hozott létre mind a processzorok, mind a memóriachipek piacán, ám mivel nem férnek hozzá a legfejlettebb chipgyártó eszközökhöz, továbbra is elmaradnak a technológiai élvonaltól.
A koncentráció lehetővé tette, hogy néhány meghatározó chipgyártó szabja meg a kapacitásbővítés ütemét, és diktálja az értékesítés feltételeit. Ezek a vállalatok jelentős beruházásokat hajtanak végre, hogy kihasználják a fellendülést. A TSMC beruházási kiadásai az idén várhatóan elérik a mintegy 62 milliárd dollárt, ami több mint másfélszerese a 2025-ös összegnek. Az elemzők szerint jövőre ez az érték körülbelül 76 milliárd dollárra emelkedhet. A memóriagyártók szintén növelték beruházásaikat.
Kiadásaik azonban így is szerénynek számítanak az MI-boom által termelt rendkívüli bevételekhez képest. A TSMC beruházási kiadásainak árbevételhez viszonyított aránya a 2023-as 44 százalékról az idén várhatóan 36 százalékra csökken. Ráadásul a chipgyártók a beruházásokat a megtermelt készpénzből finanszírozzák, nem pedig hitelfelvételből. A TSMC idén a működési tevékenységéből származó pénzforgalmának valamivel több mint felét fordítja kapacitásbővítésre, a Samsung esetében pedig ez az arány alig éri el az egyötödöt. E chipgyártók adósságállománya szerénynek tűnik a folyamatosan növekvő készpénzállományuk mellett.
A McKinsey tanácsadó cég szakértője, Bill Wiseman szerint a gyártók „nagyon kedvező árkörnyezetben” működnek, és minden okuk megvan arra, hogy a bővítések ütemét úgy szabják meg, hogy ez a helyzet fennmaradjon. A DRAM, vagyis a szinte minden elektronikai eszközben használt memóriatípus ára körülbelül hatszorosa a 2023 elején tapasztalt szintnek. A TSMC nem csökkentette a három nanométeres gyártási eljárásának árát, amelyet 2022 végén vezetett be, noha egy gyártási eljárás ára általában néhány év elteltével mérséklődik. A kapacitásbővítés ütemét az is lassítja, hogy számos új chipgyártó üzem az Egyesült Államokban épül. Wiseman szerint ott az építkezés „körülbelül kétszer annyi ideig tart”.
A piaci koncentráció a chipgyártók alkupozícióját is megerősítette, ezáltal megváltozott, hogy egy esetleges visszaesés terheit kinek kell viselnie. Egészen a közelmúltig a memóriákat főként az azonnali piacon vagy rövid távú szerződések keretében értékesítették. Amikor csökkent a kereslet, a vásárlók nem voltak kötelesek folytatni a beszerzéseket, így az árak összeomlottak. Most azonban, hogy a gyártókapacitás szűkös, és csak néhány beszállító közül lehet választani, a vevők évekkel előre lekötik a szükséges mennyiségeket, méghozzá az eladók feltételei szerint.
Az Nvidia több mint 250 milliárd dollár értékben vállalt kötelezettséget annak érdekében, hogy 2029 januárjáig biztosítsa az ellátást és az alkatrészeket. A Micron szeptemberben arról számolt be, hogy az úgynevezett „vedd meg vagy fizess” megállapodások, amelyek alapján a vevőknek vagy meg kell vásárolniuk a szerződésben rögzített mennyiséget, vagy akkor is fizetniük kell érte, 2030-ig árbevételének 35 százalékát lekötötték. Ezek a megállapodások összesen 32 milliárd dollár értékű kötelezettségvállalást jelentenek, amelyek többsége készpénzes előleget is tartalmaz. Az ilyen előrefizetések segítenek finanszírozni az új gyárakat, emellett a visszaesés kockázatának legalább egy részét a vásárlókra hárítják.
A mesterséges intelligencia fellendülésének vége így is komoly fájdalmat okozna a chipgyártóknak. Ha leáll a kiadások növekedése, az árak esni kezdenek, a nyereség csökken, a rendkívül magas részvényárfolyamok pedig visszatérnek a földre. A vásárlók megpróbálják majd újratárgyalni azokat a szerződéseket, amelyeket a piac csúcsán kötöttek. A félvezetőipar második törvényszerűsége továbbra is érvényes marad. Ezúttal azonban a vásárlóknak is osztozniuk kell majd a fellendülést követő kijózanodás terhein.